
PayPay(ペイペイ)の送金限度額はいくら?1日・1カ月の上限、変更・確認方法、エラー時の対処法まで解説
PayPayの送金限度額を本人確認の有無別に解説。上限の確認・変更方法、リセット時期、LINEから送る場合の上限、エラー時の対処法も紹介します。


海外送金では、送金手数料や為替手数料だけでなく、見落としやすい「中継銀行手数料」によって、受取額が想定より少なくなることがあります。「なぜ送金額どおりに届かないの?」「送金前にいくらかかるかわからないの?」と疑問に感じる方も多いでしょう。
本記事では、中継銀行手数料とは何か、いくらなのかを事前に確認できるのかといった基本をわかりやすく解説。あわせて、中継銀行手数料をできるだけ抑えるための方法もご紹介します。
記事の最後には、中継銀行手数料を節約しながらお得に海外送金ができるWise(ワイズ)についてご紹介しています。
Wiseでは、独自の世界的な銀行ネットワークと各国のローカル決済網を通して取引を行うため、多くの通貨で銀行のSWIFTネットワークを経由しないで海外送金が行えます。
そのため、思っていたよりも低い金額で着金していたなどの問題なく、安心して送金が完了できます。
ぜひ、Wiseの詳細についても記事内でご確認ください。
※特定の通貨では中継銀行手数料がかかるので、海外送金時にはWiseヘルプセンターページを確認しましょう。
※本記事の情報は2026年4月1日時点の情報を参照しています。そのため、この内容が正確または、最新であることを表明または保証しません。また、本記事の内容は、あくまで参考情報として作成されています。専門的な意見・アドバイスが必要とされる場合、口座をお持ちの銀行やその他の専門家にお問い合わせください。
中継銀行手数料とは、海外送金の途中で資金を中継する銀行(コルレス銀行)に対して支払われる手数料のことです。
海外送金は、必ずしも「日本の銀行 → 相手の銀行」と直接送られるわけではありません。日本の銀行から送金されたお金は、1つまたは複数の中継銀行を経由して、最終的に受取人の銀行へ届けられます。
このとき、それぞれの中継銀行が処理を行う対価として手数料を差し引くため、送金額どおりに着金しないケースがあるのです。
中継銀行手数料が発生する流れは、以下の通り。
銀行同士はすべて直接つながっているわけではありません。特に異なる国・通貨間の送金では、取引関係のある銀行同士をリレーのようにつなぐ必要があります。
この役割を担うのが中継銀行です。銀行間では主にSWIFTのような国際メッセージングネットワークを通じて送金指図がやり取りされ、それによって国際送金が成立します。

結論として、海外送金前に中継銀行手数料の実額を正確に把握するのは難しいのが一般的です。特にSWIFT送金では、経由する銀行や送金ルートが固定されないことがあり、事前に確定額を案内していない金融機関も少なくありません。
一方で、一部の銀行や送金サービスでは、送金人負担を選んだ場合の追加料金や目安額を公表しているケースもあります。具体例は、以下の通り。
| 事業者 | 中継銀行手数料(目安) | 備考 |
|---|---|---|
| 三井住友銀行¹ | 2,500円/件 | 受取人取引銀行や経由銀行で発生する手数料を依頼人負担にする場合に、送金時に2,500円/件。後日、4,000円を超える請求があった場合は、2,500円との差額が追加請求されます。 |
| 三菱UFJ銀行² | 3,000円 | 支払銀行の手数料を送金人負担にする場合、送金時に3,000円。さらに、支払銀行から後日10万円を超える請求があった場合は差額が請求されます。別途、支払銀行・経由銀行の手数料がかかる場合もあります。 |
| りそな銀行³ | 2,500円 | 海外での手数料を依頼人負担にする場合、2,500円。先方での手数料が4,000円を超える場合は、2,500円との差額が追加で請求されます。 |
(※2026年4月1日時点の情報を参照しています。)
ただし、実際の請求額は送金ルートや先方銀行の条件によって変わることがあり、後日差額が発生する場合もあります。
中継銀行手数料は、送金ルートや通貨によって発生するため完全にコントロールすることは難しいですが、工夫次第で抑えられる場合があります。ここでは、実践しやすい3つの方法をご紹介します。
送金元と受取先の通貨を同じにすることで、中継銀行手数料の発生を抑えられる可能性があります。例えば、日本円から米ドルに両替して送金する場合、途中で通貨交換が必要になるため、その処理を行う銀行が増え、結果として中継銀行が関与しやすくなります。
一方で、最初から受取通貨と同じ通貨で送金する(例:米ドル→米ドル)ことで、余計な処理が減り、シンプルなルートで送金される可能性があります。ただし、銀行によっては独自の為替レートが適用されるため、「どこで両替するのが最も有利か」は事前に比較しておくことが重要です。
海外送金では、手数料の負担方法を選べる場合があります(例:送金人負担・受取人負担など)。このとき、送金人負担(OUR)を選択すると、受取人側で差し引かれる手数料を減らせる可能性があります。
通常、受取人負担(SHAやBEN)を選ぶと、中継銀行手数料や受取銀行手数料が差し引かれた状態で着金します。一方で送金人負担にすると、これらの費用を送金側でまとめて支払うため、受取額が目減りしにくくなるというメリットがあります。
| 手数料負担方法 | 内容 | ポイント |
|---|---|---|
| OUR(送金人負担) | 送金人が手数料を負担する方式 | 受取額が目減りしにくい |
| SHA(手数料分担) | 送金手数料は送金人、その他の手数料は受取人が負担する方式 | 中継銀行手数料などが差し引かれることがある |
| BEN(受取人負担) | 手数料を受取人が負担する方式 | 受取額が少なくなりやすい |
ただし、前述の通り中継銀行手数料は事前に確定しないケースも多く、後日追加請求が発生する可能性もある点には注意が必要です。
中継銀行手数料を抑える方法として、従来の銀行のSWIFT送金以外の仕組みを使うサービスを利用するのも有効です。
例えば、Wise(ワイズ)などのサービスは、独自のネットワークや各国のローカル決済網を活用して送金を行う仕組みを採用しています。この場合、銀行のSWIFTネットワークを経由しないケースも多く、中継銀行そのものを介さずに送金できる可能性があります。
また、これらのサービスは送金前に手数料や着金額を確認できることが多く、コストの透明性が高いのも特徴です。
ただし、すべての通貨・送金方法で中継銀行を経由しないわけではなく、SWIFT経由となる場合は中継銀行手数料がかかる可能性もあるため、事前に条件を確認しておくと安心です。
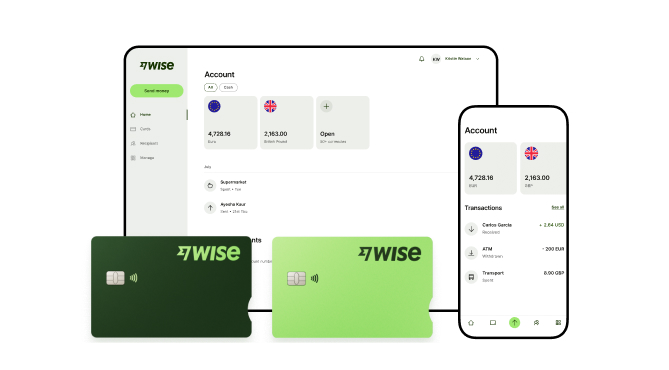
海外旅行や海外・日本国内の家族への送金、海外赴任などでは、現地通貨が必要になります。もし外貨での資金管理が必要なら、Wise(ワイズ)アカウントがおすすめです。
Wiseアカウントをオンラインで開設すれば、40以上の通貨を一つのアカウントだけで送金、受け取り、両替に使用することが可能です。手数料は低いかつ透明性が高く、両替時には常に為替手数料が上乗せされていない為替レートである「ミッドマーケットレート」が適用されます。
【Wiseアカウントの特徴】
Wiseでは以下のイメージのような銀行ネットワークと各国のローカル決済網を通して取引を行うため、多くの通貨で銀行の中継銀行手数料を経由しないで海外送金が行えます(※)。

送金前に手数料の詳細や着金額も確認できるので、いつでも安心して海外送金が完了できます。
Wiseで送金できる通貨やSwift機能については以下のページも参照してください。
国際取引を行う企業や個人事業主には、Wise法人アカウントもご利用いただけるので、ご自身のニーズに合ったWiseアカウントが開設できます。
Wiseを使って世界どこでも、便利でお得な送金や決済を実現しましょう。
※特定の通貨では中継銀行手数料がかかるので、海外送金時にはWiseヘルプセンターページを確認するようにしましょう。
Wise個人アカウントを開設する 🚀
Wise法人アカウントを開設する 💼
中継銀行手数料は、海外送金の途中で経由する銀行によって差し引かれる手数料です。中継銀行手数料がいくらかかるのか、事前に正確な金額を把握するのは難しいケースも多いため、手数料体系がわかりやすいサービスを選ぶことが大切です。
なお、海外送金のコストや着金額を事前に確認しやすいサービスとしてWise(ワイズ)があります。多くの通貨でSWIFTを介さない送金に対応しており、手数料の透明性を重視したい方はあわせてチェックしてみてください。
※本記事の情報は2026年4月1日時点の情報を参照しています。そのため、この内容が正確または、最新であることを表明または保証しません。また、本記事の内容は、あくまで参考情報として作成されています。専門的な意見・アドバイスが必要とされる場合、口座をお持ちの銀行やその他の専門家にお問い合わせください。
ソース
*最新の手数料に関する情報は、お住まいの地域の利用規約およびサービスの利用条件をご確認いただくか、Wiseの手数料ページをご覧ください。これは一般的な情報提供を目的としたものであり、Wise Payments Limitedまたはその子会社、関連会社による法律、税務、その他の専門的なアドバイスを意味するものではありません。また、ファイナンシャルアドバイザーやその他の専門家によるアドバイスの代わりになるものではありません。
当社は明示的または黙示的にかかわらず、この内容が正確、完全または最新であることを表明または保証しません。

PayPayの送金限度額を本人確認の有無別に解説。上限の確認・変更方法、リセット時期、LINEから送る場合の上限、エラー時の対処法も紹介します。
BSBコードとは何か、オーストラリアへの銀行送金で必要な理由、番号の見方や確認方法、口座番号との違いを日本語でわかりやすく解説します。

ゆうちょダイレクトの送金限度額を解説。初期設定や現在の上限の確認方法、引き上げ・引き下げの手順、審査と反映日数、エラー時の確認ポイントを紹介します。

Curfex(カーフェックス)とは?海外送金のCurfexの使い方や入金方法、安全性、口コミなどを解説。Curfexは2026年3月よりFukupochi(フクポチ)にリブランドされました。
IBANとSWIFT/BICコードの違いを、海外送金での役割や必要になるケース、番号の形式とあわせてわかりやすく解説します。

Flywire(フライワイヤー)で海外送金できる?学費や医療費、ヒルトン管理費などの支払いに使えるFlywireについて、支払い方法や手数料、送金の追跡方法、そして安全性を解説します。


