
Wise(ワイズ)デジタルカードの使い方完全ガイド|発行手順・使えない原因と対処法まで解説
Wise(ワイズ)デジタルカードの使い方を徹底解説!即日発行の手順からApple Pay連携、海外でのタッチ決済、使えない時の対処法まで完全網羅。物理カードとの違いやATM利用時の注意点もCS目線で分かりやすく解説します。


ニュースで「円安が進んだ」「為替介入が行われた」と耳にしても、そもそも為替とは何かを簡単に説明するのは意外と難しいものです。この記事では、為替の意味や仕組み、為替相場が変動する原因、為替変動リスクとの向き合い方を、初心者の方にもわかりやすく解説します。
記事の最後には、40種類以上の通貨を両替・送金できるWise(ワイズ)アカウントについてもご紹介しています。Wiseで日本円を外国通貨に両替しておくことで、海外旅行や移住の際にいつでも現地通貨として利用できるようになります。通貨ごとのレートも確認できる比較表もあるのでぜひ確認してみてください。
また、Wiseでは米ドルやユーロ、シンガポールドル、イギリスポンドなどの主要通貨で現地口座情報も取得できるので、海外現地の受取人に送金するコスト、海外送金の受け取りにかかるコスト、現地決済・両替にかかるコストまでさらに節約することができます。
Wiseを使って世界どこでも、便利でお得な送金や支払いを実現しましょう。
※現在、日本の住所でご登録されているWise(ワイズ)アカウントでは、利息付きファンドをご利用いただけません。利用可能な国については、こちらのヘルプセンター記事をご確認ください。


「為替(かわせ)」とは、現金を直接運ばずに、銀行などを介してお金を受け渡す仕組みのことです。現金を持ち運ぶ手間や盗難のリスクを避けるために生まれたもので、身近な例では銀行振込がこれにあたります。
為替は大きく2つに分けられます。国内で同じ通貨をやり取りする「内国為替」と、国境を越えて異なる通貨をやり取りする「外国為替」です。
ニュースなどで単に「為替」という場合は、外国為替、とくに円と米ドルのように異なる通貨を交換するときの比率を指すことがほとんどです。この記事でも、主に外国為替を中心に解説します。
為替のニュースや両替の場面でよく目にする、基本的な用語を確認しておきましょう。
たとえば、日本の会社が米国から商品を買う場合、円を米ドルに交換して代金を支払います。反対に、米国の会社が日本の商品を買うときは、米ドルを円に交換します。
こうした通貨の交換が銀行などを通じて行われることで、国際的な取引が成り立っています。
為替相場とは、ある通貨を別の通貨と交換するときの比率のことで、「為替レート」とも呼ばれます。「1米ドル=150円」であれば、1米ドルを手に入れるのに150円が必要という意味です。
日本は、為替相場を市場の需要と供給に任せる「変動相場制」を採用しています。その通貨を買いたい人が多ければ価値が上がり、売りたい人が多ければ下がるため、為替相場は日々変動します。
外国為替(略して「外為(がいため)」) とは、異なる通貨同士を交換したり、国境を越えてお金を送ったりする取引のことです。一般に「為替取引」という場合も、この通貨の売買を指すことが多くあります。
銀行で両替するときは、基準となるレートに為替手数料などを反映した対顧客レートが使われます。日本の銀行では、この基準レートを「仲値(TTM)」と呼びます。仲値は、各銀行が公表するTTS(電信売相場) とTTB(電信買相場) の中間の相場です。
一方、ミッドマーケットレートは、銀行が通貨を買う価格と売る価格の中間点です。
どちらも手数料を含まない中間的なレートですが、仲値は銀行が顧客との取引の基準として公表する値、ミッドマーケットレートは市場の動きに合わせて変わる値という違いがあります。
為替ヘッジとは、将来の為替相場の変動による影響を抑えるための手法です。たとえば、将来のある時点に決まったレートで通貨を交換する約束(為替予約)をしておけば、その後の相場の変動に左右されにくくなります。
円高とはほかの通貨に対して円の価値が上がること、円安とは円の価値が下がることです。たとえば、1米ドル=150円から100円になれば、少ない円で1米ドルを買えるため円高です。数字が小さくなると円高になるので、混同しないようにしましょう。

為替相場を動かす要因は、数年単位で影響する「長期的な要因」と、日々の値動きに影響する「短期的な要因」に分けると理解しやすくなります。
相場を動かす長期的な要因は、以下の通りです。
お金は、より高い金利がつく通貨に集まりやすい傾向があります。そのため、ある国の金利が上がるとその国の通貨が買われやすくなり、通貨高の要因になります。
輸出が多い国では、海外から受け取った代金を自国通貨に替える動きが生まれ、通貨高の要因になります。
反対に輸入が多いと、支払いのために外貨を買う必要があるため、通貨安の要因になります。経常収支は、貿易に加えて海外投資から得た利子や配当なども含めた、海外とのお金の出入りを示す指標です。
一般に、ほかの条件が同じであれば、物価上昇(インフレ)が相対的に進む国の通貨は、長期的に下落しやすいと考えられています。
反対に、物価が下落するデフレは、相対的に通貨高の要因になることがあります。ただし、実際の為替相場は金利や景気、金融政策などさまざまな要因にも左右されます。
国の借金が膨らむなど財政への不安が高まると、その国の通貨を持つことへの信頼が下がり、通貨安の要因になることがあります。
相場を動かす短期的な要因は、以下の通りです。
選挙や政権交代、紛争などで先行きが見通しにくくなると、その国の通貨が売られたり、比較的安全とされる通貨が買われたりします。
雇用統計やGDP、物価指数、消費動向などの経済指標は、景気や金融政策の見通しを判断する材料になります。
発表された数値が市場予想を上回るか下回るかによって、為替相場が短時間で大きく変動することがあります。
中央銀行総裁や政府関係者の発言も、今後の政策に対する予想を変化させるため、相場を動かす要因になります。
為替介入とは、為替相場の急激な変動を抑えるために、通貨当局が市場で通貨を売買することです。日本では財務大臣の判断で行われ、日本銀行が実務を担います。
最近の例では、歴史的な円安に歯止めをかけるため、政府・日本銀行が2026年7月末に円買い・ドル売りの介入を実施しました。
米国の通貨当局と連携した異例の「協調介入」も行われています。2026年7月30日〜8月26日の介入額は15兆3,993億円にのぼります。¹
長期的な要因は為替相場の大きな方向性をつくり、短期的な要因は日々の値動きや変動の大きさに影響します。ただし、両者は完全に切り離せるものではありません。
たとえば、利上げが繰り返されれば、海外からの資金流入が続き、中長期的な通貨高につながる可能性があります。反対に、一時的な政治不安でも長引けばその国への信頼が損なわれ、長期的な通貨安の要因になることがあります。
外貨を持つと、為替相場の変動によって、円に換算したときの価値が増えたり減ったりします。
ここでは、代表的な方法と注意点を紹介します。いずれも損失が生じる可能性がある点に注意しましょう。
外貨預金は、米ドルやユーロなどの外貨で預ける預金です。
円と外貨を交換する際には為替手数料がかかるため、為替相場がほとんど変わらなくても損失が生じる場合があります。
また、国内金融機関の外貨預金は、原則として預金保険制度の対象外である点にも注意が必要です。
外貨建てMMFは、外貨建ての短期の債券などで運用される投資信託の一種です。預金ではないため元本は保証されず、為替変動に加えて、投資先の信用状況や金利の変化によって損失が生じる可能性があります。
外国の政府や企業などが発行する債券です。円安になれば為替差益が期待できる一方、円高になれば円換算で損失が生じる可能性があります。
発行体が返済できなくなる信用リスクや、市場金利の変化によって債券価格が下落するリスクもあります。
為替相場だけでなく、株価や海外市場の動向によっても資産価値が変動します。外貨預金などと比べて大きな収益が期待できる一方、価格変動も大きくなる傾向があります。
為替ヘッジによって、為替変動の影響を抑えるように設計された投資信託です。ただし、為替変動の影響を完全になくせるとは限りません。
ヘッジには費用がかかるほか、円安になった場合の為替差益を十分に得られないこともあります。
外貨を一度にまとめて買うのではなく、複数回に分けたり、複数の通貨に分けて持ったりすることで、特定の時期や通貨の値動きの影響を和らげる考え方もあります。
ただし、時間や通貨を分散しても、元本割れを完全に防げるわけではありません。
外貨との関わり方は、旅行や留学の費用を準備したいのか、資産の一部を外貨で持ちたいのかなど、目的によって適した方法が異なります。
それぞれの仕組みやリスク、手数料を確認し、必要に応じて金融機関などに相談しながら検討しましょう。
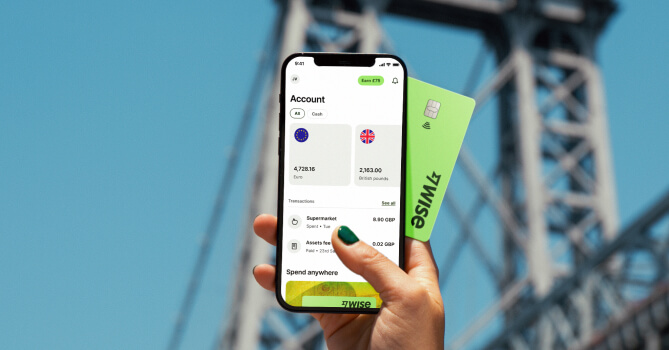
海外旅行や海外・日本国内の家族への送金、海外赴任などでは、現地通貨が必ず必要になります。もし主要な通貨での資金管理が必要なら、Wise(ワイズ)アカウントがおすすめです。
Wiseのアカウントをオンラインで開設すれば、40以上の通貨を一つのアカウントだけで送金、受け取り、両替に使用することが可能です。手数料は低いかつ透明性が高く、両替時には常に為替手数料が上乗せされていない為替レートである「ミッドマーケットレート」が適用されます。
【Wiseアカウントの特徴】
さらに、Wiseは世界150か国以上での決済や現金の引き出しに使えるWiseデビットカードも提供しています。
カードの発行には1,200円の手数料がかかりますが、年会費や月額手数料は一切かからず、アカウント開設も全てオンラインで完結します。
国際取引を行う企業や個人事業主には、Wise法人アカウントもご利用いただけるので、ご自身のニーズに合ったWiseアカウントが開設できます。
Wiseを使って世界どこでも、便利でお得な送金や決済を実現しましょう。
※現在、日本の住所でご登録されているWise(ワイズ)アカウントでは、利息付きファンドをご利用いただけません。利用可能な国については、こちらのヘルプセンター記事をご確認ください。
為替とは、現金を直接運ばずにお金をやり取りする仕組みのことで、一般的には円と外貨を交換するときの比率である為替相場を指します。為替相場は、長期的・短期的なさまざまな要因が重なり合って変動します。外貨に関わる方法にはそれぞれリスクがあるため、仕組みを理解したうえで、目的に合わせて選ぶことが大切です。
海外旅行や送金などで外貨を使う機会があるなら、Wise(ワイズ)アカウントも選択肢の一つです。Wiseを使って、海外とのお金のやり取りをもっと便利にしましょう。
一次ソース情報:
*最新の手数料に関する情報は、お住まいの地域の利用規約およびサービスの利用条件をご確認いただくか、Wiseの手数料ページをご覧ください。これは一般的な情報提供を目的としたものであり、Wise Payments Limitedまたはその子会社、関連会社による法律、税務、その他の専門的なアドバイスを意味するものではありません。また、ファイナンシャルアドバイザーやその他の専門家によるアドバイスの代わりになるものではありません。
当社は明示的または黙示的にかかわらず、この内容が正確、完全または最新であることを表明または保証しません。

Wise(ワイズ)デジタルカードの使い方を徹底解説!即日発行の手順からApple Pay連携、海外でのタッチ決済、使えない時の対処法まで完全網羅。物理カードとの違いやATM利用時の注意点もCS目線で分かりやすく解説します。

SNS型投資詐欺の最新手口、個人名義口座や元本保証などの危険サイン、被害時の相談先とWiseの安全対策を解説します。

ESPPとは?を解説。ESPPの仕組みや持株会との違い、課税されるタイミング、確定申告のやり方・進め方まで整理します。ESPPについてわかりやすく知りたい方は、ご覧ください。

日本発行のWise(ワイズ)カードをApple Payに追加する手順を詳しく解説。デジタルカードの活用法や、店舗・Webでの使い分け、登録できない時の確認ポイントまで、公式情報を基に紹介します。

インターバンクレートの意味やミッドマーケットレートとの関係、為替レートの調べ方を解説。海外送金や外貨両替で確認したいポイントも紹介します。
フォワード契約とは、将来の取引価格や為替レートをあらかじめ決めておく契約のこと。仕組み、先物契約との違い、メリット・注意点をわかりやすく解説します。


