
Guide för banköverföring: skicka pengar i Sverige och utomlands
Guide till banköverföring inom Sverige och utomlands: IBAN, SWIFT/BIC, mottagaruppgifter, avgifter, växelkurser och överföringstid.


När du skickar pengar utomlands kan du behöva ange både IBAN och SWIFT/BIC-kod för att betalningen ska nå rätt bank och konto.
IBAN identifierar mottagarens bankkonto, medan SWIFT/BIC identifierar banken eller den finansiella institutionen. Vilka uppgifter som behövs beror bland annat på mottagarlandet, valutan, banken och vilken typ av betalning du gör.
Ska du skicka pengar utomlands eller ta emot en betalning från ett annat land? Då är det bra att känna till skillnaden mellan IBAN och SWIFT/BIC – och när du faktiskt behöver använda båda.
Vid en traditionell utlandsbetalning kan det vara svårt att på förhand se den totala kostnaden, vilken växelkurs som används och när pengarna kommer fram. Med Wise kan du se avgiften, växelkursen och det beräknade mottagarbeloppet innan du bekräftar överföringen.
| Innehåll |
|---|
SWIFT är ett globalt nätverk som finansiella institutioner använder för att skicka standardiserade och säkra meddelanden till varandra. Organisationen bakom nätverket är ett medlemsägt kooperativ med huvudkontor i Belgien.²
Vid en internationell banköverföring kan banker använda SWIFT-nätverket för att skicka betalningsinstruktioner. SWIFT är inte en bank och flyttar inte själva pengarna mellan konton. Nätverket gör det i stället möjligt för institutionerna att kommunicera exempelvis vem som ska betala, vilket belopp som avses och vart betalningen ska skickas.
För att identifiera en organisation i den här kommunikationen används en BIC, vilket står för Business Identifier Code. I vardagligt språk används ofta benämningarna SWIFT-kod, BIC-kod och SWIFT/BIC-kod för samma typ av kod.
En SWIFT-betalning kan passera en eller flera korrespondentbanker innan den når mottagarbanken. Det kan påverka både kostnaden och tiden som det tar för pengarna att komma fram. Kontrollera därför bankens avgifter, den beräknade leveranstiden och vilka mottagaruppgifter som krävs innan du skickar betalningen.
En SWIFT/BIC-kod består av 8 eller 11 tecken. De första åtta tecknen identifierar organisationen. En valfri kod på tre tecken kan läggas till för att identifiera exempelvis ett visst kontor, en avdelning eller en tjänst inom samma organisation.³
| Del | Innehåll | Exempel: SWEDSESSXXX |
|---|---|---|
| 4 tecken | Organisations- eller bankkod | SWED (Swedbank) |
| 2 tecken | Landskod enligt ISO 3166-1 | SE (Sverige) |
| 2 tecken | Platskod | SS |
| 3 tecken | Filial- eller enhetskod, valfri | XXX (huvudkontor) |
En SWIFT/BIC-kod fungerar ungefär som en internationell adress till banken. Den räcker däremot inte för att identifiera mottagarens enskilda konto. Därför behöver du normalt även ange ett IBAN eller ett annat kontonummer, tillsammans med mottagarens namn och eventuella ytterligare uppgifter.
Ett exempel på en svensk BIC är SWEDSESS, som används av Swedbank och sparbankerna. De fyra första bokstäverna identifierar banken, SE är landskoden för Sverige och de två sista tecknen är platskoden. En kod med elva tecken kan dessutom innehålla tre tecken för en filial eller annan organisatorisk enhet.
Be alltid mottagaren eller mottagarbanken att bekräfta rätt SWIFT/BIC-kod. Du kan också använda Wises sökverktyg för SWIFT/BIC-koder för att leta efter en kod, men kontrollera uppgiften med banken innan du skickar en större eller viktig betalning.
IBAN står för International Bank Account Number, på svenska internationellt bankkontonummer. Det är en internationell standard som gör det enklare att identifiera ett specifikt bankkonto och behandla betalningar över landsgränser. Varje deltagande land har ett eget nationellt format, medan den övergripande strukturen regleras av ISO 13616.¹
IBAN används inte i alla länder. Det är vanligt i Europa och används bland annat för betalningar inom SEPA, det gemensamma eurobetalningsområdet. Länder som USA, Kanada och Australien använder andra nationella kontonummer och bankkoder, även om banker där kan behöva hantera IBAN när en betalning skickas till ett IBAN-land.
Ett svenskt IBAN börjar alltid med SE och består av totalt 24 tecken. Den svenska strukturen innehåller landskod, två kontrollsiffror, ett tresiffrigt bank-ID och ett underliggande svenskt kontonummer.⁴ Du hittar normalt ditt IBAN i internetbanken eller bankens app. Om du inte hittar det bör du fråga din bank i stället för att försöka skapa numret själv.
Den viktigaste skillnaden är vad uppgifterna identifierar:
Man kan förenklat säga att SWIFT/BIC visar vilken bank betalningen ska till, medan IBAN visar vilket konto hos banken som ska ta emot pengarna.
| IBAN | SWIFT/BIC | |
|---|---|---|
| Identifierar | Ett specifikt bankkonto | En bank eller annan organisation |
| Standard | ISO 13616 | ISO 9362⁷ |
| Längd | Varierar mellan länder, högst 34 tecken | 8 eller 11 tecken |
| Svenskt format | 24 tecken och börjar med SE | 8 tecken eller 11 tecken med filialkod |
| Användning | Kontouppgift för bland annat SEPA- och andra internationella betalningar | Identifiering och dirigering mellan finansiella institutioner |
Ett IBAN består i grunden av följande delar:⁶
| Del | Innehåll |
|---|---|
| 2 bokstäver | Landskod |
| 2 siffror | Kontrollsiffror |
| Upp till 30 tecken | Nationell kontodel, som kan innehålla bank-ID, filialuppgift och kontonummer |
Ett IBAN kan alltså vara högst 34 tecken, men längden är bestämd för varje land. Att ett nummer har rätt längd och klarar en teknisk IBAN-kontroll betyder inte nödvändigtvis att kontot finns, att det är aktivt eller att det tillhör den person du tänker betala. Bekräfta därför alltid uppgifterna direkt med mottagaren, särskilt vid nya betalningsmottagare.
Det beror på betalningstypen, mottagarlandet, valutan och de banker som är inblandade.
För en vanlig eurobetalning inom SEPA gäller sedan 2016 principen IBAN only. Det innebär att betalaren normalt inte behöver ange mottagarbankens BIC, eftersom IBAN räcker för att betaltjänstleverantören ska kunna behandla betalningen.⁵ Din bank kan fortfarande visa ett BIC-fält i andra betalningsflöden eller begära fler uppgifter när betalningen faller utanför SEPA-reglerna.
Vid en SWIFT-betalning till ett land utanför SEPA kan du behöva ange både IBAN och SWIFT/BIC om mottagarlandet använder IBAN. Banken kan dessutom fråga efter:
I länder som inte använder IBAN kan andra uppgifter krävas. För en betalning till USA kan det exempelvis vara ett routingnummer, medan Australien använder BSB-koder. Formaten och kraven varierar, så utgå alltid från instruktionerna i betalningsflödet och be mottagaren om bankuppgifterna i det format som mottagarbanken anger.
Om du själv ska ta emot pengar från utlandet till ett svenskt konto behöver du normalt lämna ditt IBAN och, när betalningsmetoden kräver det, din banks BIC. Dela inte kortnummer, PIN-kod, BankID-koder eller inloggningsuppgifter – de behövs inte för att någon ska kunna göra en banköverföring till dig.
IBAN och SWIFT/BIC är två olika uppgifter som kan behövas vid internationella betalningar.
SWIFT/BIC identifierar banken eller den finansiella institutionen, medan IBAN identifierar mottagarens bankkonto. Ett svenskt IBAN har 24 tecken och börjar med SE. En BIC har 8 tecken, eller 11 tecken om den innehåller en filial- eller enhetskod.
För eurobetalningar inom SEPA räcker det normalt att ange IBAN. För andra internationella betalningar kan banken eller betaltjänsten kräva både IBAN och SWIFT/BIC, eller helt andra nationella bankuppgifter.
Kontrollera alltid mottagarens namn, IBAN, SWIFT/BIC och övriga kontouppgifter innan du skickar pengar. Om du är osäker bör du be mottagaren eller mottagarbanken att bekräfta informationen.
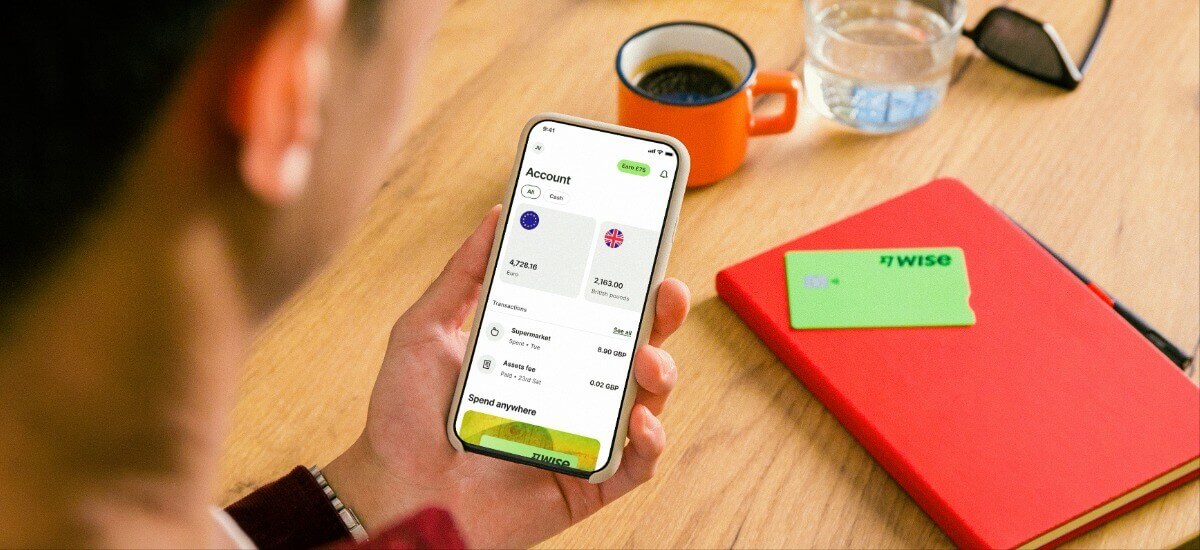
När du skickar pengar med Wise anger du mottagaruppgifterna som krävs för det aktuella landet och valutan. Det kan vara IBAN, SWIFT/BIC, ett lokalt kontonummer eller en nationell bankkod. Vilka fält som visas beror på betalningsrutten.
Innan du bekräftar överföringen visar Wise vilken avgift som tas ut, vilken växelkurs som används och hur mycket mottagaren beräknas få. Du får också en uppskattning av när pengarna väntas komma fram. Den slutliga leveranstiden kan påverkas av exempelvis betalningsmetoden, bankernas öppettider, kontroller och hur snabbt mottagarbanken behandlar betalningen.
Med ett Wise-konto kan du hålla, växla och hantera flera valutor. För vissa valutor kan du även få kontouppgifter som gör det möjligt att ta emot betalningar. Tillgängliga funktioner, avgifter och krav på verifiering beror på var du bor och vilken typ av konto du har, så kontrollera alltid den aktuella informationen när du loggar in.
Med ett Wise-konto kan du:
Kom igång genom att öppna ditt konto online.
Registrera dig gratis hos Wise
Källor kontrollerade 2026-09-08
*Se användarvillkoren och produkttillgänglighet i din region eller kolla in Wise avgifter och priser för de mest aktuella uppgifterna om priser och avgifter.
Den här publikationen innehåller allmän information och utgör inte juridisk, skattemässig eller annan proffesionell rådgivning från Wise Payments Limited, dess dotterbolag eller filialer, och den är inte avsedd att ersätta råd från en ekonomisk rådgivare eller annan professionell rådgivning.
Vi representerar, garanterar och försäkrar inte, uttryckligt eller underförstått, att innehållet i publikationen är korrekt, fullständigt eller aktuellt.
Guide till banköverföring inom Sverige och utomlands: IBAN, SWIFT/BIC, mottagaruppgifter, avgifter, växelkurser och överföringstid.

Vad krävs det för att öppna ett bankkonto i Finland? Hur mycket kostar det? Allting om att öppna ett bankkonto i Finland i denna guide.

Vad krävs det för att öppna ett bankkonto i Tyskland? Hur mycket kostar det? Allting om att öppna ett bankkonto i Tyskland denna guide.

Hur mycket kan man ta ut i bankomat? Svenska bankernas begränsningar granskade, samt

Allting om att öppna bankkonto i Schweiz i vår fullständiga guide - lär dig om olika banker, krav och priser.

Behöver du öppna ett konto i euro? Denna guide går vi igenom svenska bankernas erbjudanden och priser, och om det finns moderna alternativ för konto i euro.


