
IBAN vs SWIFT: vad är skillnaden och när behövs koderna?
Vad är skillnaden mellan IBAN och SWIFT/BIC? Läs om vad koderna används till och vilka bankuppgifter du behöver när du skickar pengar utomlands.


En banköverföring kan gå till ett konto i Sverige eller till en mottagare i ett annat land. För en internationell överföring behöver du ofta fler uppgifter. Valet av valuta och betalningsväg kan påverka både kostnaden och tiden. Den här guiden visar hur det fungerar, vad du behöver kontrollera och hur Wise kan användas för internationella överföringar.
En banköverföring är en betalning där pengar flyttas från ett konto till ett annat. Om båda kontona finns i samma bank kan banken hantera överföringen internt. Finns kontona i olika banker behövs betalningsinfrastruktur som förmedlar informationen och genomför avvecklingen mellan bankerna.¹
För dig som användare sker processen vanligtvis i bankens app eller internetbank. Du väljer vilket konto pengarna ska dras från, registrerar mottagaren, anger belopp och datum och godkänner betalningen med bankens säkerhetslösning.
Det finns flera typer av kontoöverföringar. En engångsöverföring genomförs en gång, medan en stående överföring upprepas enligt ett valt intervall. En fakturabetalning till bankgiro eller plusgiro registreras normalt i bankens funktion för räkningar och innehåller ofta ett OCR-nummer eller ett meddelande.
Grundprincipen är densamma, men uppgifterna och betalningsvägen skiljer sig.
| Typ | Vanlig användning | Uppgifter som kan behövas |
|---|---|---|
| Överföring inom samma bank | Mellan egna konton eller till en annan kund i banken | Kontonummer eller sparad mottagare |
| Överföring till annan svensk bank | Betalning till privatperson eller företag | Clearingnummer och kontonummer |
| Bankgiro- eller plusgirobetalning | Fakturor och företagsbetalningar | Gironummer samt OCR eller meddelande |
| SEPA-betalning | Eurobetalning inom SEPA-området | Mottagarens IBAN |
| Annan internationell överföring | Betalning i annan valuta eller utanför SEPA | IBAN eller lokalt kontonummer, SWIFT/BIC och ibland nationell bankkod |
Vid en svensk kontoöverföring behöver du vanligtvis inte välja valuta eller ange mottagarens adress. En internationell banköverföring kan däremot kräva fler kontroller, eftersom flera banker, betalningssystem och regelverk kan vara inblandade.
Menynamnen skiljer sig mellan banker, men processen brukar se ut ungefär så här:
Svenska bankkontonummer består av ett clearingnummer och ett kontonummer. Bankgirots vägledning beskriver clearingnumret som fyra siffror, men olika banker och kontotyper kan visa eller registrera hela numret på olika sätt.² Följ därför mottagarbankens instruktioner och ändra inte antalet siffror på egen hand.
Be först mottagaren om aktuella betalningsinstruktioner från den mottagande banken. Kopiera uppgifterna från en tillförlitlig källa och undvik att återskapa ett IBAN eller en bankkod själv.
Gör sedan så här:
Vissa banker kräver att tjänsten för utlandsbetalningar aktiveras innan du kan använda den. Det kan även finnas särskilda beloppsgränser eller krav på information om betalningens syfte.
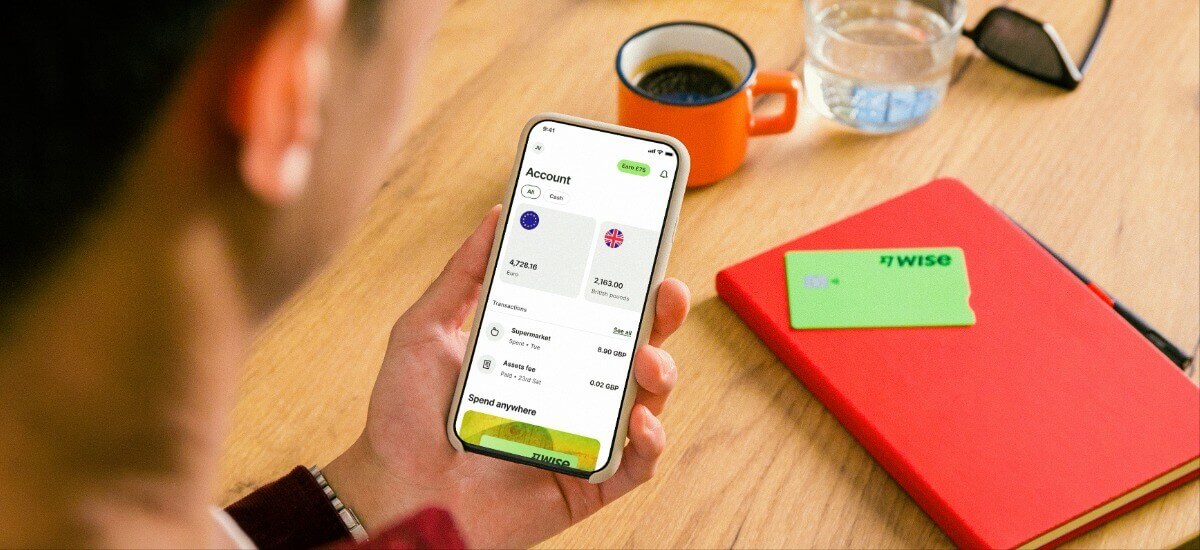
Ska du skicka pengar till ett annat land? Med Wise kan du jämföra avgiften, växelkursen och det beräknade mottagarbeloppet innan du godkänner överföringen. Pengarna skickas till mottagarens bankkonto, och mottagaren behöver normalt inte ha ett Wise-konto.
När du växlar pengar använder Wise marknadens mittkurs med en separat växlingsavgift. Du ser också ett leveransestimat innan du bekräftar betalningen.
Med ett Wise-konto kan du hålla och växla över 40+ valutor. Du kan också få kontouppgifter för 9 valutor, bland annat EUR, GBP och USD, för att ta emot pengar från utlandet.
Beroende på betalningsrutten kan du betala från ditt Wise-konto, via banköverföring, med kort eller genom Trustly. Tillgängliga alternativ varierar. Om du vill följa en växelkurs innan du skickar kan du ställa in kursnotiser.
Ange belopp och valuta för att se vad din överföring kostar och hur mycket mottagaren beräknas få.
Registrera dig gratis hos Wise
För en internationell banköverföring kan du behöva följande:
Swedbanks instruktioner för utlandsbetalningar anger exempelvis mottagarens namn och adress, IBAN eller kontonummer, mottagarbankens BIC eller nationella ID samt belopp och valuta som centrala uppgifter.⁶ Exakt vilka fält du ser beror på mottagarlandet och betalningsrutten.
IBAN står för International Bank Account Number och är ett standardiserat internationellt format för bankkontonummer. ISO 13616 reglerar den övergripande strukturen, medan varje deltagande land har sitt eget fasta format.³
Ett svenskt IBAN börjar med SE och består av totalt 24 tecken.⁷ Det innehåller landskod, kontrollsiffror och en nationell kontodel. Du hittar normalt ditt eget IBAN i internetbanken, bankens app eller på kontoutdraget.
BIC står för Business Identifier Code och används för att identifiera finansiella och icke-finansiella institutioner. Koden består av åtta tecken och kan kompletteras med tre ytterligare tecken för en filial eller organisatorisk enhet.⁴ Begreppen SWIFT-kod och BIC-kod används ofta för samma kod.
IBAN och SWIFT/BIC fyller alltså olika funktioner: IBAN identifierar kontot, medan SWIFT/BIC identifierar banken eller institutionen.
SEPA är det gemensamma eurobetalningsområdet. En SEPA-betalning är en betalning i euro mellan konton hos betaltjänstleverantörer som deltar i SEPA-systemet.
För SEPA-betalningar gäller principen IBAN only. Sedan februari 2016 behöver betalaren normalt inte lämna mottagarbankens BIC, eftersom IBAN är tillräckligt för att betaltjänstleverantören ska kunna behandla betalningen.⁵ Banken kan ändå hämta BIC automatiskt i bakgrunden.
En betalning till ett europeiskt land är inte automatiskt en SEPA-betalning. Valutan måste vara euro och övriga villkor för betalningsrutten måste vara uppfyllda. Skickar du svenska kronor, amerikanska dollar eller en annan valuta kan betalningen hanteras på ett annat sätt.
Utanför IBAN- och SEPA-systemen används nationella bankuppgifter. En betalning till USA kan exempelvis kräva ett routingnummer, medan en betalning till Australien kan kräva en BSB-kod. Följ alltid instruktionerna från mottagaren och mottagarbanken.
Hur lång tid en banköverföring tar beror på bank, betalningstyp, valuta, bryttid, bankdagar och mottagarbankens hantering.
| Typ av överföring | Ungefärlig tid | Vad kan påverka? |
|---|---|---|
| Mellan konton i samma bank | Ofta direkt | Bankens egna system och eventuella kontroller |
| Till en annan svensk bank | Samma eller nästa bankdag⁸ | När betalningen godkänns i förhållande till bankens bryttid |
| Eurobetalning inom EU/EES | Normalt nästa bankdag⁶ | Bryttid, bankdagar och mottagarbankens hantering |
| Annan valuta eller annat mottagarland | Ofta två till fyra bankdagar (det kan dock ta längre tid beroende på hur mottagarbankenhanterar betalningen.)⁶ | Valuta, tidszoner, lokala helgdagar och mottagarbanken |
| SWIFT-betalning | Varierar beroende på rutten | En eller flera korrespondentbanker kan vara inblandade |
Handelsbanken anger exempelvis att en betalning som är registrerad och slutgodkänd före den aktuella bryttiden utförs samma dag, medan senare betalningar utförs nästa bankdag.⁸ Ett leveransestimat är en uppskattning, inte en garanti. Kontrollera därför bryttiden hos din bank och ta hänsyn till helgdagar i både avsändar- och mottagarlandet.
En internationell överföring kan innehålla flera kostnadsdelar:
Kontrollera därför mer än bara den synliga överföringsavgiften. Jämför också växelkursen, det beräknade mottagarbeloppet och vem som betalar eventuella bankavgifter.
I vissa betalningsflöden kan du välja hur avgifter ska fördelas. Alternativen kan innebära att avsändaren betalar sina avgifter, att mottagaren betalar vissa avgifter eller att kostnaderna delas. Vilka val som finns beror på betalningstyp och bank.
Om betalningen inte behöver skickas omedelbart kan du även jämföra leveransestimat och totalkostnad mellan olika betaltjänster innan du bestämmer dig.
När en betalning har avvecklats är den slutgiltig och går inte att återkalla genom betalningssystemet.⁹ Kontrollera därför alltid:
Om ett företag plötsligt skickar nya bankuppgifter via mejl bör du verifiera ändringen genom en kontaktväg som du redan känner till. Använd inte telefonnumret eller länken i det misstänkta meddelandet.
Dela aldrig BankID-koder, PIN-koder, kortuppgifter eller bankinloggning för att ta emot en överföring. Sådana uppgifter behövs inte för att någon ska kunna sätta in pengar på ditt konto.
Vanligtvis behöver du mottagarens namn, adress, IBAN eller kontonummer samt bankens SWIFT/BIC eller nationella bankkod. Kraven beror på land, valuta och betalningsväg.
Inte alltid. För SEPA-betalningar räcker normalt IBAN.⁵ Vid andra internationella överföringar kan både IBAN och SWIFT/BIC krävas.
Det beror på valuta, betalningsrutt, bankdagar och mottagarbank. En bank kan ange ett intervall, men den faktiska tiden kan bli längre om betalningen behöver kontrolleras eller går genom flera banker.
Kontakta banken omedelbart om du har gjort fel. Möjligheten att avbryta en banköverföring beror på hur långt behandlingen har kommit. En slutligt avvecklad betalning går inte att återkalla genom betalningssystemet.⁹
Till ett vanligt bankkonto behöver du normalt clearingnummer och kontonummer. För bankgiro eller plusgiro använder du gironumret och vanligtvis OCR eller meddelande.
Den här guiden till banköverföring fokuserar främst på internationella betalningar men omfattar även svenska kontoöverföringar.
Inom Sverige behöver du vanligtvis clearingnummer och kontonummer. För en internationell banköverföring kan du behöva mottagarens namn och adress, IBAN eller lokalt kontonummer, SWIFT/BIC och en nationell bankkod.
Kontrollera alltid uppgifterna, den totala avgiften, växelkursen, mottagarbeloppet och leveransestimatet innan du godkänner. Om du överväger Wise kan du se den aktuella beräkningen i överföringsflödet innan du bekräftar betalningen.
Källor kontrollerade 2026-09-08
*Se användarvillkoren och produkttillgänglighet i din region eller kolla in Wise avgifter och priser för de mest aktuella uppgifterna om priser och avgifter.
Den här publikationen innehåller allmän information och utgör inte juridisk, skattemässig eller annan proffesionell rådgivning från Wise Payments Limited, dess dotterbolag eller filialer, och den är inte avsedd att ersätta råd från en ekonomisk rådgivare eller annan professionell rådgivning.
Vi representerar, garanterar och försäkrar inte, uttryckligt eller underförstått, att innehållet i publikationen är korrekt, fullständigt eller aktuellt.
Vad är skillnaden mellan IBAN och SWIFT/BIC? Läs om vad koderna används till och vilka bankuppgifter du behöver när du skickar pengar utomlands.

Vad krävs det för att öppna ett bankkonto i Finland? Hur mycket kostar det? Allting om att öppna ett bankkonto i Finland i denna guide.

Vad krävs det för att öppna ett bankkonto i Tyskland? Hur mycket kostar det? Allting om att öppna ett bankkonto i Tyskland denna guide.

Hur mycket kan man ta ut i bankomat? Svenska bankernas begränsningar granskade, samt

Allting om att öppna bankkonto i Schweiz i vår fullständiga guide - lär dig om olika banker, krav och priser.

Behöver du öppna ett konto i euro? Denna guide går vi igenom svenska bankernas erbjudanden och priser, och om det finns moderna alternativ för konto i euro.


