
Ktorá slovenská banka má najlepší kurz v zahraničí?
Porovnanie kurzov slovenských bánk pri platbe kartou a výbere z bankomatu v zahraničí. Kde zaplatíte najmenej?


Často cestujete alebo nakupujete na zahraničných e-shopoch? Devízový účet môže byť niečo pre vás! V článku sa pozrieme na rozdiel medzi bežným a devízovým účtom a predstavíme vám aktuálnu ponuku aj s prislúchajúcimi poplatkami.
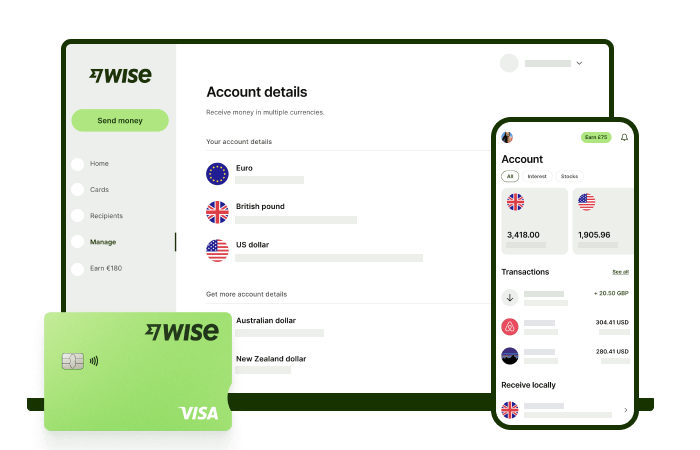
Pre tých, ktorí nechcú robiť kompromis v cene ani v ponuke je tu Wise. Na Wise multimenovom účte môžete držať viac než 40 mien a tie meniť a posielať s využitím stredového kurzu. A to najlepšie? Založenie i vedenie je zadarmo!


Potrebujete poslať viac ako 60 000 € do zahraničia? Za svoj prvý veľký prevod zaplatíte poplatok už od 0,18 %. Platia podmienky. Ponuka je určená pre nové osobné účty otvorené pred menej ako 90 dňami.
Devízový účet si môžu založiť bežní klienti, živnostníci aj firmy. Konkrétne podmienky sa líšia podľa banky a typu účtu, pričom pri nerezidentoch bývajú požiadavky prísnejšie.
Účet v cudzej mene je ideálny napríklad vtedy, keď:
Napríklad dolárový účet využije človek, ktorý dostáva príjem v USD a peniaze chce ponechať v dolároch. Nemusia sa tak automaticky meniť na eurá pri každom prijatí platby. Pri neskoršej konverzii však stále treba počítať s výmenným kurzom a prípadnými poplatkami banky.
Pri ľuďoch bez trvalého alebo bežného pobytu na Slovensku si banky stanovujú vlastné podmienky.
Navyše môžu vyžadovať napríklad:
V rámci EÚ existuje právo, podľa ktorého musia banky umožniť otvoriť si základný bankový účet každej osobe s legálnym pobytom v členskom štáte. Toto pravidlo sa ale nevzťahuje automaticky na každý devízový účet alebo iný špecializovaný bankový produkt.[^1]
Pri otváraní účtu mimo domovskej krajiny preto odporúčame pozrieť si našich sprievodcov, v ktorých opisujeme, ako si založiť účet v zahraničí – presnejšie pre Maďarsko, Česko a Rakúsko.
Pre živnostníka alebo firmu je účet v cudzej mene praktický hlavne pri pravidelnom obchodovaní so zahraničím.
Využitie má napríklad pri:
Podnikatelia by si mali zároveň overiť, či banka povoľuje používanie konkrétneho účtu na podnikateľské účely. Pri výbere pomôže aj naše porovnanie podnikateľských účtov.
Devízový účet sa teda oplatí hlavne pri pravidelnej práci s rovnakou cudzou menou. Pri jednej či dvoch zahraničných platbách ročne môže byť zbytočný, zatiaľ čo pri pravidelných príjmoch a výdavkoch vám dokáže ušetriť desiatky až stovky eur na poplatkoch.2
Pri založení devízového účtu banka overuje totožnosť klienta a údaje potrebné na splnenie zákonných povinností. Rozsah dokumentov závisí na poskytovateľovi, type klienta a spôsobe otvorenia účtu.
Banky zároveň v rámci pravidiel proti praniu špinavých peňazí zisťujú informácie o klientovi, účele obchodného vzťahu a v odôvodnených prípadoch aj o pôvode finančných prostriedkov.
Pri osobnom účte v cudzej mene si tak pripravte predovšetkým:
Posledný bod neznamená, že pri každom otvorení účtu treba automaticky priniesť pracovnú zmluvu či výpisy z inej banky. Overovanie pôvodu peňazí sa riadi postupmi banky a rizikovým profilom klienta.3 4
Pri podnikateľskom devízovom účte pribúdajú údaje a dokumenty súvisiace s podnikaním.
Banka môže potrebovať napríklad:
Pri firmách je preverovanie vlastníckej a riadiacej štruktúry súčasťou tzv. Anti-Money Laundering (AML) postupov, preto sa rozsah požadovaných údajov môže oproti bežnému osobnému účtu rozšíriť.
Konkrétny zoznam dokumentov si vždy skontrolujte priamo pri vybranej banke ešte pred podaním žiadosti.
Cena devízového účtu nie je len mesačný poplatok za jeho vedenie. Pri porovnaní sa oplatí sledovať aj cenu zahraničných platieb, kartu, výbery hotovosti a spôsob, akým poskytovateľ prepočítava meny.
Nasledujúca tabuľka porovnáva vybrané možnosti dostupné slovenským klientom. Údaje a ceny sú platné k 15. 8. 2026.
| SLSP – SPACE účet MINI5 6 | Tatra banka – Základný účet7 8 | Wise9 10 | |
|---|---|---|---|
| Dostupné meny | EUR, USD, CZK, GBP, HUF, PLN | EUR, USD, CHF, GBP, CZK | Viac ako 40 mien |
| Vedenie účtu | 5 EUR / mesiac | 7 EUR / mesiac | Bez mesačného poplatku |
| Karta | Virtuálna karta v cene. Ďalšie typy podľa sadzobníka. | Platobná karta je dostupná k bežnému účtu v EUR, nie k účtu vedenému v cudzej mene. | Fyzická karta za jednorazový poplatok 8 EUR. |
| Zahraničné platby | Cezhraničná platba zadaná elektronicky 5 EUR. | Cezhraničná platba zadaná elektronicky 10 až 35 EUR podľa sumy. | Poplatok sa líši podľa meny a spôsobu platby. |
| Hotovosť | Výber z účtu na pobočke 8 EUR. | Výber hotovosti na pobočke 10 EUR. | Výbery z bankomatu do 250 € mesačne bez poplatku, nad limit poplatok 2,69 %. |
| Výmena meny | Kurz podľa kurzového lístka banky. | Kurz podľa kurzového lístka banky. | Stredový trhový kurz + samostatne uvedený poplatok za konverziu. |
Slovenská sporiteľňa ponúka SPACE účet MINI v eurách alebo v piatich cudzích menách – USD, CZK, GBP, HUF a PLN. Mesačné vedenie stojí 5 EUR. Virtuálna karta je súčasťou účtu a elektronicky zadaná cezhraničná platba v cudzej mene stojí podľa sadzobníka 5 EUR.
Tatra banka vedie Základný účet v EUR, USD, CHF, GBP alebo CZK bez požiadavky na minimálny vklad. Jeho cena je 7 EUR mesačne.
Jeden univerzálny postup založenia devízového účtu neexistuje. Každá banka je totižto mierne odlišná. Kým niektoré umožňujú otvorenie účtu online, pri iných je potrebná návšteva pobočky.
Aby ste však približne vedeli, s čím počítať, pripravili sme si pre vás orientačný postup krok za krokom.
Pri multimenových službách, ako je Wise, prebieha celý proces online. Stačí vám len dobré pripojenie na internet a mobil, do ktorého si stiahnete potrebnú aplikáciu. Postup je jednoduchý, spravidla sa skladá z niekoľkých krokov a v prípade, že by ste si nevedeli dať rady, sa môžete obrátiť na infolinku.
| Rozhodujete sa medzi devízovým účtom na Slovensku a účtom priamo v inej krajine? Pozrite si aj náš prehľad o tom, ako funguje bankový účet v zahraničí. |
|---|
Najväčšia výhoda devízového účtu sa prejaví vtedy, keď prijímate a posielate peniaze v rovnakej mene, v akej je účet vedený. Pri dolárovom účte tak napríklad prijmete USD a neskôr z neho odošlete platbu opäť v USD bez toho, aby bolo potrebné peniaze najskôr meniť na eurá.
K menovej konverzii dochádza vtedy, keď sa mena transakcie a mena účtu nezhodujú. Banky v takýchto prípadoch vychádzajú z vlastného kurzového lístka, pričom pri bezhotovostných transakciách sa pracuje s devízovými kurzmi. Tatra banka napríklad rozlišuje kurz devíza nákup pri pripísaní cudzej meny na účet vedený v inej mene a devíza predaj pri odpísaní platby v cudzej mene z účtu.
Pri zahraničných prevodoch je dôležitý aj moment, v ktorom sa kurz použije. Tatra banka uvádza, že pri zahraničnej platbe s konverziou sa použije kurz platný v čase spracovania platby. Kurz pri zadaní platobného príkazu teda nemusí byť totožný s kurzom, podľa ktorého banka transakciu napokon prepočíta.11
Samotný účet v cudzej mene ešte automaticky neznamená, že k nemu dostanete samostatnú platobnú kartu. Záleží na konkrétnom produkte a banke. Napríklad, Slovenská sporiteľňa umožňuje k SPACE účtu MINI vedenému v EUR alebo jednej z piatich podporovaných cudzích mien používať platobnú kartu.
Pri platbe kartou je podstatná mena, v ktorej obchodník transakciu zaúčtuje. Pokiaľ platíte z účtu v rovnakej mene, ďalší menový prepočet nie je potrebný. Pri rozdielnych menách vstupuje do transakcie výmenný kurz poskytovateľa.
Multimenové účty fungujú trochu inak. Wise pri platbe kartou najskôr použije zostatok v mene transakcie. Keď danú menu na účte nemáte, peniaze automaticky prevedie zo zostatku, pri ktorom vychádza konverzia najlacnejšie, a uplatní príslušný poplatok za výmenu.
Terminál alebo bankomat vám v zahraničí môže ponúknuť zaplatenie či výber v eurách namiesto miestnej meny. Tento proces sa označuje ako dynamická menová konverzia (DCC – Dynamic Currency Conversion).
V takom prípade kurz neurčuje vaša banka, ale poskytovateľ terminálu alebo bankomatu. A ten býva spravidla výrazne nevýhodný v porovnaní so slovenskými bankami či Wise.
A čo to znamená v praxi? Ak napríklad platíte v Česku kartou, na termináli zvoľte CZK, nie ponúkanú platbu v EUR. Vtedy vykoná konverziu banka alebo Wise podľa svojich vlastných pravidiel, vďaka čomu bude platba výhodnejšia.12
Samotné založenie devízového účtu neznamená, že vám automaticky vznikne nová daňová povinnosť. Dôležité je, odkiaľ peniaze na účet prichádzajú a či predstavujú zdaniteľný príjem. Iné pravidlá sa preto týkajú napríklad mzdy zo zahraničia, príjmov z podnikania, úrokov alebo investícií.
Banky a ďalšie finančné inštitúcie zároveň zisťujú daňovú rezidenciu klienta. Súvisí to aj s medzinárodnou automatickou výmenou informácií o finančných účtoch, napríklad podľa systému CRS (Common Reporting Standard). Údaje o vybraných účtoch sa za splnenia zákonných podmienok odovzdávajú príslušným daňovým orgánom. Neznamená to však, že každý pohyb na devízovom účte sa automaticky zdaňuje.13
Pri účte vedenom v zahraničí treba rozlišovať medzi tým, kde sa účet nachádza a kde je jeho majiteľ daňovým rezidentom. Slovenský daňový rezident môže mať účet aj v inej krajine, pričom jeho daňové povinnosti sa posudzujú podľa slovenských daňových pravidiel a prípadných medzinárodných zmlúv.
Pri bankovom účte v cudzej mene je dôležité overiť si, do ktorého systému ochrany vkladov konkrétna banka patrí.
Na Slovensku funguje Fond ochrany vkladov. Podľa neho sú vklady jedného klienta v jednej banke štandardne chránené do ekvivalentu 100 000 EUR, pričom sa posudzujú súhrnne všetky chránené vklady v danej banke, nie každý účet zvlášť.
To znamená, že keď máte v jednej banke napríklad:
pri ochrane sa tieto sumy posudzujú spoločne.
Pri banke so sídlom v inom členskom štáte EÚ sa môže uplatňovať systém ochrany vkladov domovskej krajiny banky.14
Pri Wise nejde o klasický bankový vklad. Wise Europe SA je platobná inštitúcia, preto sa na peniaze klientov nevzťahuje systém ochrany vkladov rovnakým spôsobom ako na účet v banke.
Wise namiesto toho používa safeguarding, teda oddelené uchovávanie klientskych peňazí od vlastných prevádzkových prostriedkov spoločnosti. Peniaze klientov sú podľa pravidiel platobných inštitúcií držané oddelene alebo zabezpečené prostredníctvom povolených mechanizmov.15
Klasický devízový účet nie je univerzálnym riešením pre úplne každého. Okrem neho sú preto k dispozícii aj ďalšie riešenia, ktoré sme s ním porovnali.
| Situácia | Lokálny devízový účet | Účet v zahraničnej banke | Multimenový účet |
|---|---|---|---|
| Pravidelne prijímate a platíte v jednej cudzej mene | Vhodná voľba, pokiaľ banka danú menu podporuje. | Zvyčajne nie je potrebný. | Vhodný, no nemusíte využiť všetky jeho možnosti. |
| Žijete, pracujete alebo študujete v zahraničí | Nedokáže nahradiť lokálny účet. | Praktický na miestne platby, výplatu či inkasá. | Nemusí vždy stačiť. |
| Pracujete s viacerými menami | Na každú menu môže byť potrebný samostatný účet. Nejde teda o praktické riešenie. | Platí to isté, čo pri lokálnom devízovom účte. | Najlepšie riešenie. Jednotlivé meny môžete spravovať na jednom mieste. |
| Pravidelne cestujete | To, či je vhodný, závisí od toho, či banka podporuje menu krajiny, do ktorej cestujete. | Praktické skôr pri dlhšom pobyte v jednej krajine. | Najlepšie riešenie, ak sa nezdržiavate na jednom mieste a cestujete pravidelne. |
| Dostávate peniaze od zahraničných klientov | Vhodné pri jednej alebo niekoľkých konkrétnych menách. | Zmysel má pri väzbe na konkrétnu krajinu. | Praktické pri fakturácii a príjmoch vo viacerých menách. |
| Potrebujete vkladať alebo vyberať hotovosť | Banka spravidla poskytuje hotovostné služby, takže ide o ideálne riešenie. | Závisí od zahraničnej banky, no väčšina z nich poskytuje základné hotovostné služby. | Nebankové multimenové účty zvyčajne nepodporujú hotovostné vklady. |
| Chcete peniaze držať v klasickej banke | Ideálne riešenie | Ideálne riešenie | Záleží od poskytovateľa. Wise napríklad nie je banka. |
| Chcete jedno riešenie pre viac krajín a mien | Menej flexibilný | Menej praktický | Najlepšia možnosť |
Devízový účet sa oplatí hlavne vtedy, keď pravidelne prijímate alebo míňate peniaze v jednej cudzej mene, ktorú zároveň chcete držať bez nutnosti okamžitej konverzie na eurá. Pri výbere preto nepozerajte iba na mesačný poplatok, ale aj na podporované meny, platby, kartu, výbery a spôsob menovej konverzie.
Keď pracujete s viacerými menami alebo pravidelne posielate peniaze medzi krajinami, praktickejšou alternatívou je Wise. Prostredníctvom jedného účtu máte prístup k viacerým menám, pričom pri niektorých získate aj lokálne údaje na prijímanie platieb, takže si nemusíte zakladať samostatný účet v cudzej mene pre každú z nich.
Zdroje (08/2026)
*Pozrite si podmienky používania a dostupnosť produktov pre váš región alebo navštívte stránku Poplatky a ceny Wise, kde nájdete najaktuálnejšie informácie o cenách a poplatkoch.
Táto publikácia slúži na všeobecné informačné účely a nepredstavuje právne, daňové alebo iné odborné poradenstvo spoločnosti Wise Payments Limited alebo jej dcérskych spoločností a pridružených spoločností a nie je určená ako náhrada za získanie poradenstva od finančného poradcu alebo iného odborníka.
Neposkytujeme žiadne vyhlásenia, záruky ani garancie, či už výslovné alebo implicitné, že obsah publikácie je presný, úplný alebo aktuálny.

Porovnanie kurzov slovenských bánk pri platbe kartou a výbere z bankomatu v zahraničí. Kde zaplatíte najmenej?
Zistite, aké bankové poplatky vás čakajú v zahraničí a ako sa im vyhnúť. Tipy na DCC, kurzy, výbery aj platby kartou.

Zistite, ako si otvoriť bankový účet v zahraničí pri práci v zahraničí. Pozrite si možnosti, potrebné doklady a jednoduchšie alternatívy.

Devízový účet nájdete v ponuke väčšiny bánk. V tomto článku sa dozviete o možnostiach devízového účtu od SLSP – koľko stojí, čo ponúka a v akých menách.

Chcete si založiť účet online v roku 2026? Porovnali sme slovenské banky s 0 poplatkami za vedenie a aktuálne podmienky. Zistite, kde sa oplatí založiť účet.


