
Was bieten die Privatkonten der Bank EKI in der Schweiz?
Angebot der Bank EKI für Schweizer Privatkunden: Verfügbare Konten, Gebühren, Karten, internationalen Zahlungen und Alternativen für die Schweiz.


Du interessierst dich für ein Privatkonto bei acrevis in der Schweiz? In diesem Artikel erfährst du, welche Kontomodelle es gibt, welche Gebühren anfallen und welche Leistungen sie bieten. So kannst du besser einschätzen, ob und wenn ja welches Konto zu deinem Alltag passt, und worauf du achten solltest.
Falls du auf der Suche nach einer Lösung für internationale Zahlungen bist, könnte das Wise Multi-Währungskonto interessant für dich sein. Es lässt sich einfach online eröffnen und ermöglicht es dir, insgesamt 40+ Währungen in einem einzigen Konto zu verwalten, für Zahlungen zu nutzen und bei Bedarf günstig umzuwechseln und in 140+ Länder zu überweisen.
Die regional verankerte acrevis Bank entstand 2011 aus einem Zusammenschluss der Bank CA St.Gallen und der Swissregiobank. Sie bietet neben Privatkonten und Karten auch Lösungen zum Sparen, Anlegen, Vorsorgen und Finanzieren. Seit 2025 bündelt sie das Alltagsbanking in Paketen: Classic enthält ein Privatkonto, eine physische Debit Mastercard und E-Banking, während Light auf eine virtuelle Karte setzt.¹
Bei acrevis hängt die Paketwahl vor allem davon ab, ob du eine virtuelle oder physische Karte möchtest. Das Paket Light ist die günstigere digitale Variante, Classic bietet eine physische Debitkarte. Für 18- bis 35-Jährige gibt es zudem Smart, das bei einer monatlichen Anlage von CHF 100 kostenlos ist. Seit April 2026 verlangt acrevis bei bargeldlosen Fremdwährungszahlungen mit der Debit Mastercard keine separate Auslandgebühr mehr, der verwendete Wechselkurs bleibt dennoch wichtig.1,2
Vor der Entscheidung lohnt sich ein Blick auf deine Nutzung:
Rechne die voraussichtlichen Gebühren für Konto, Karte, Bargeld und Zahlungsverkehr auf ein Jahr hoch. Neben dem Preis sind zuverlässige Abläufe, verständliche Kontoauszüge und passende Steuerunterlagen wichtig. Da sich Konditionen und Aktionen ändern können, solltest du sie vor der Eröffnung nochmals direkt bei acrevis prüfen.
Die wichtigsten Privatkundenfunktionen von acrevis lassen sich so zusammenfassen 1:
Neben den Privatkonten bietet acrevis auch verschiedene Sparkonten an. Diese eignen sich allerdings weniger für den täglichen Zahlungsverkehr, da Rückzugslimiten, Kündigungsfristen und eingeschränkte Zahlungsmöglichkeiten gelten können. Für Lohnzahlungen, Lastschriften und Kartenzahlungen benötigst du deshalb in der Regel ein Privatkonto.1
Bei acrevis richten sich die laufenden Kosten vor allem nach dem gewählten Paket. Für zusätzliche Karten und bestimmte Überweisungen können weitere Gebühren anfallen. Die wichtigsten Preise im Überblick:
| Leistung | Gebühr / Hinweis |
|---|---|
| Light | CHF 20/Jahr1 |
| Classic | CHF 40/Jahr1 |
| Smart | CHF 0 bei erfüllter Anlagebedingung für Kunden bis 35 Jahre1 |
| Debitkarte ausserhalb Paket | CHF 40/Jahr3 |
| SEPA-Zahlung online | CHF 0,303 |
| Nicht-SEPA online | CHF 7,503 |
Achte beim Vergleich von Auslandszahlungen bei anderen Anbietern besonders auf den Unterschied zwischen Transaktionsgebühr und Wechselkurs. Eine Zahlung kann als «kostenlos» bezeichnet sein, obwohl der Anbieter beim Umrechnungskurs eine Marge verwendet. Umgekehrt kann eine transparente Gebühr trotz sichtbarer Kosten günstiger sein, wenn der Wechselkurs näher am Devisenmittelkurs liegt.
Eine digitale SEPA-Zahlung kostet bei den Standardpaketen von acrevis CHF 0,30, eine nicht-SEPA-fähige Zahlung CHF 7,50. Für SWIFT-Überweisungen mit der Spesenoption OUR kommen generell CHF 25 hinzu. Diese sichtbaren Gebühren sind nur ein Teil der Gesamtkosten. Bei Auslandsüberweisungen und Währungsumrechnungen zählen zusätzlich der Bankkurs und mögliche Fremdspesen. Für regelmässige EUR-Zahlungen kann ein passendes Fremdwährungskonto Umtauschvorgänge reduzieren.³
Wenn du Auslandsüberweisungen vergleichst, achte bei gleichem Ausgangsbetrag und gleicher Zielwährung auf die Gesamtkosten, den Betrag beim Empfänger und die voraussichtliche Laufzeit. Bei SWIFT können Zwischenbanken zusätzliche Beträge abziehen. SEPA ist dagegen auf Euro-Zahlungen innerhalb des vorgesehenen Raums ausgerichtet.
Im Classic-Paket von acrevis ist eine physische Debit Mastercard enthalten, bei der Option Light gibt es nur eine virtuelle Karte. Seit 1. April 2026 entfällt die separate 1,5-prozentige Auslandgebühr auf bargeldlose Fremdwährungszahlungen. acrevis weist zugleich darauf hin, dass die Währungsumrechnung zum Kartenkurs erfolgt. Bargeldbezüge können weiterhin kostenpflichtig sein.2,3
Beim Bezahlen oder Geldabheben im Ausland solltest du die lokale Währung wählen. Rechnet der Terminal- oder Automatenbetreiber den Betrag direkt in CHF um (Dynamic Currency Conversion), ist der Wechselkurs häufig ungünstiger. Zusätzliche Gebühren des Automatenbetreibers sind ebenfalls möglich, auch wenn acrevis für den Bezug selbst keine Gebühr verlangt.
| Vorteile | Nachteile |
|---|---|
| Niedrige Paketpreise für Basiskonten | Smart an Anlagebedingung geknüpft |
| Virtuelle oder physische Karte wählbar | Nicht-SEPA Überweisungen kosten CHF 7,50 |
| Keine separate Ausland-POS-Gebühr | Wechselkurse könnten transparenter sein |
| Smart bei erfüllter Anlagebedingung kostenlos | Regionaler Schwerpunkt |
acrevis richtet sich mit seinem Banking-Angebot in erster Linie an Kunden, die hauptsächlich vor Ort in der Schweiz Zahlungen abwickeln und ein Konto für den Alltag brauchen. Wer seine Bankgeschäfte vor allem digital erledigt und nur ein auf essenzielle Funktionen reduziertes Konto braucht, dürfte beispielsweise mit dem Paket Light recht gut bedient sein. Für eine physische Debitkarte, die bei manchen anderen Anbietern im Grundpaket inbegriffen ist, musst du bei acrevis hingegen mindestens die Option Classic für CHF 40 im Jahr abschliessen.
Andere Pakete wie Smart können für jüngere Kunden interessant sein, setzen jedoch voraus, dass du monatlich über Kaspar&acrevis investierst. Bei anderen Banken gibt es teils vergleichbare Konten für jüngere Kunden, die nicht so eine Voraussetzung haben. Diese Option lohn sich als hauptsächlich dann, wenn du von dir aus vor hast, diese Anlagen jeden Monat zu nutzen.
Für regelmässige internationale Zahlungen, Einkäufe im Ausland und Grenzgänger ist acrevis nicht unbedingt die erste Wahl. Hier lohnt sich ein Vergleich mit anderen Banken und internationalen Zahlungsdienstleistern wie Wise, die praktische Alltagsfunktionen mit günstigen Währungswechseln und weiteren Extras verbinden.
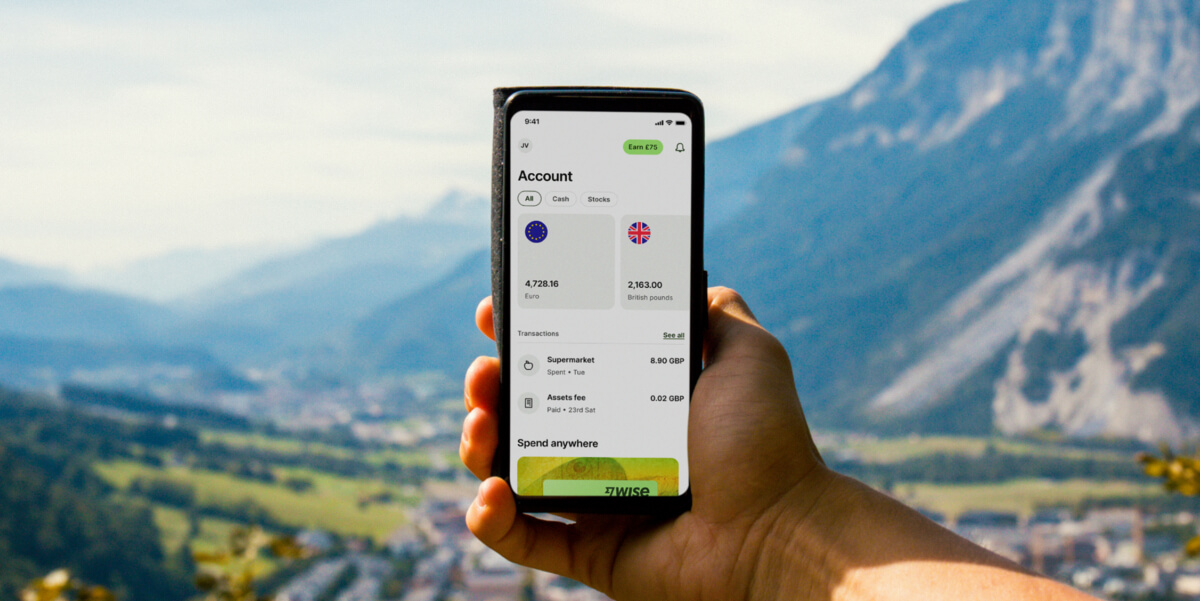
Mit Wise kannst du verschiedene Währungen in einem Konto verwalten und internationale Zahlungen erledigen. Während acrevis als Schweizer Regionalbank klassische Bankdienstleistungen wie Privatkonten, Sparen und Finanzierungen anbietet, ergänzt Wise diese um ein flexibles Multi-Währungskonto, das ebenfalls Extras wie Rendite und Debitkarten bietet. Für Schweizer Privatkunden fallen weder Eröffnungs- noch monatliche Kontoführungsgebühren an.
Das Wise Multi-Währungskonto bietet dir unter anderem folgende Vorteile:
acrevis ist Mitglied von esisuisse. Darum sind gesicherte Einlagen grundsätzlich bis CHF 100'000 pro Kunde und Bank geschützt.4 Die Einlagensicherung schützt allerdings nicht vor Phishing, Kartenmissbrauch oder fehlerhaften Überweisungen. Nutze deshalb eine sichere Anmeldung, prüfe deine Kartenlimiten und bestätige Zahlungen nur über die offiziellen Banking-Kanäle.
Je nach dem, wofür genau du dein Konto nutzen willst, kommen als Alternative zu acrevis andere Schweizer Kantonal- und Regionalbanken, grössere Universalbanken, Neobanken oder internationale Zahlungsdienstleister wie Wise infrage. Vergleiche Schweizer Lohnkonto, CHF-IBAN, TWINT, Bargeld, Beratung, Kredit sowie internationale Währungen getrennt. Oft ist eine Kombination aus lokaler Hausbank und internationalem Zahlungskonto praktischer als ein einziges Produkt.
Die Paketwahl lässt sich bei acrevis anhand von Alter, Kartenwunsch und Nutzung treffen. Für die Kontoeröffnung brauchst du Ausweis, Schweizer Kontakt- und Steuerangaben sowie einige persönliche Informationen. Beim kostenlosen Smart-Paket für Kunden bis 35 ist die monatliche Einzahlung von CHF 100 in die Anlage-App von acrevis eine Bedingung. Das Anlageguthaben bleibt laut Bank auszahlbar.¹
Quellen (Stand 21.10.2026):*Services für Schweizer Kunden werden von Wise Payments Limited zur Verfügung gestellt. Wise Payments Limited ist als Electronic Money Institution (EMI) bei der UK Financial Conduct Authority (FCA) mit der Zulassungsnummer 900507 registriert.
*Bitte siehe dir unsere Nutzungsbedingungen und die Produktverfügbarkeit für deine Region an oder besuche die Wise-Gebührenseite für die aktuellsten Informationen zu Preisen und Gebühren.
Die in dieser Publikation enthaltenen Informationen stellen keine rechtlichen, steuerlichen oder sonstigen professionellen Beratungsfunktionen seitens Wise Payments Limited oder mit Wise verbundenen Unternehmen dar. Die Publikation ist nicht als Ersatz für die Einholung einer Steuerberatung durch einen Wirtschaftsprüfer oder Steueranwalt gedacht.
Wir geben keine Zusicherungen, Gewährleistungen oder Garantien, dass die in dieser Publikation enthaltenen Inhalte korrekt, vollständig oder aktuell sind.

Angebot der Bank EKI für Schweizer Privatkunden: Verfügbare Konten, Gebühren, Karten, internationalen Zahlungen und Alternativen für die Schweiz.

Angebot der LLB für Schweizer Privatkunden: Verfügbare Konten, Gebühren, Karten, internationalen Zahlungen und Alternativen für die Schweiz.

Angebot der Bank BSU für Privatkunden: Verfügbare Konten, Gebühren, Karten, internationalen Zahlungen und Alternativen für die Schweiz.

Schwyzer Kantonalbank: Was Privatkunden bei Konto, Gebühren, Karten sowie internationalen Zahlungen geboten wird und welche Alternativen es in der Schweiz gibt.

Obwaldner Kantonalbank (OKB) für Privatkunden: Verfügbare Konten, Gebühren, Karten, internationalen Zahlungen und Alternativen für die Schweiz.

Wie du als Schweizer ein Bankkonto in den Niederlanden eröffnest - auch ohne Wohnsitz. Zudem: Alternative Wege zum Euro-Konto.


