
Aktiesparekonto: sådan fungerer den i Danmark
Læs om aktiesparekonto i Danmark, hvordan den fungerer, og hvad du bør undersøge om skat, investeringer, omkostninger og valg af udbyder.


Vil du i gang med at investere i aktier? Her får du overblik over værdipapirer, handelsplatforme, risiko og danske skatteregler i 2026. Vi ser også på valutaveksling og på, hvordan Wise kan bruges til at håndtere penge i flere valutaer.
At foretage en investering i aktier betyder fundamentalt set, at du køber en lille ejerandel i en børsnoteret virksomhed. Formålet er oftest at opnå et langsigtet økonomisk afkast på din kapital. Når virksomheden klarer sig godt, og overskuddet stiger, vil efterspørgslen på aktien ofte følge med. Dette får prisen til at stige, hvilket giver dig en potentiel kursgevinst, når du en dag beslutter dig for at sælge.¹
Derudover vælger visse virksomheder at distribuere en andel af deres overskud til ejerne. Dette udbetales som aktieudbytte og kan fungere som et løbende afkast, selvom aktiekursen skulle stå stille.¹
Det er dog væsentligt at fastslå, at en investering i aktier altid indebærer en vis markedsrisiko. Finanstilsynet anbefaler, at du sætter dig grundigt ind i de risici, der er forbundet med finansielle instrumenter, og at du ikke investerer midler, som du forventer at skulle bruge inden for en kort tidshorisont.¹ Markedet vil opleve udsving baseret på renteniveauer, global politik og økonomiske nøgletal. En udbredt tommelfingerregel er at have en investeringshorisont på minimum fem til ti år for at kunne modstå de kortsigtede udsving i markedet.
Her er et overblik over de investeringstyper, du typisk møder:
| Type | Kort fortalt | Vær opmærksom på |
|---|---|---|
| Enkeltaktier | Du køber aktier i virksomheder, du selv vælger. | En stor investering i ét selskab gør dig sårbar over for selskabets udvikling.¹ |
| Udbytteaktier | Aktier i selskaber, der udbetaler en del af overskuddet til aktionærerne. | Udbyttet kan ændre sig og er ikke garanteret. |
| Vækstaktier | Aktier i selskaber, der prioriterer vækst og ofte geninvesterer overskuddet. | Det forventede afkast bygger typisk på kursstigninger frem for udbytte. |
| Investeringsforeninger og fonde | Dine penge investeres sammen med andre investorers i flere værdipapirer. | Sammenlign løbende omkostninger og fondens investeringer.¹ |
| ETF'er | Børshandlede fonde, som ofte følger et indeks. | Risikospredning og beskatning afhænger af den konkrete fond.¹ ² |
Du skal bruge et værdipapirdepot hos en bank eller handelsplatform. Her er nogle af mulighederne:
| Udbyder | Kort fortalt | Det bør du sammenligne |
|---|---|---|
| Nordnet | Digital investeringsplatform med adgang til internationale markeder og månedsopsparing. | Kurtage, valutagebyrer og vilkår for månedsopsparing. |
| Saxo Bank | Handelsplatform med et bredt udvalg af aktier og ETF'er. | Minimumskurtage, valutagebyrer og udvalg af værdipapirer. |
| Danske Bank, Nordea og andre banker | Mulighed for at samle investeringer og daglig økonomi i samme bank. | Handelsomkostninger, eventuelle depotgebyrer og krav til kundeforholdet. |
Kontrollér altid udbyderens aktuelle priser og vilkår, før du opretter et depot.
For aktieindkomst i et almindeligt depot gælder disse satser i 2026:² ³
| Aktieindkomst | Én person | Ægtefæller samlet* | Skattesats |
|---|---|---|---|
| Op til progressionsgrænsen | Op til 79.400 kr. | Op til 158.800 kr. | 27 % |
| Over progressionsgrænsen | Den del, der overstiger 79.400 kr. | Den del, der overstiger 158.800 kr. | 42 % |
Den fælles grænse gælder for ægtefæller, der er samlevende ved indkomstårets udløb.² ³
Aktieindkomst omfatter blandt andet udbytte og skattepligtige aktiegevinster. Reglerne for fonde og ETF'er afhænger af deres skattemæssige klassifikation.²
En aktiesparekonto har særskilte regler for skat og indskud:⁴
| Vilkår | Regel i 2026 |
|---|---|
| Skattesats | 17 % af afkastet. |
| Indskudsloft | 174.200 kr. Muligheden for at indbetale afhænger af værdien ved det foregående årsskifte og årets nettoindskud. |
| Beskatning | Lagerbeskatning: årets afkast opgøres, også selvom du ikke har solgt værdipapirerne. |
Læs mere om forskellen på beskatningsprincipperne nedenfor.
Tidspunktet for beskatning afhænger af kontotypen og værdipapiret:² ⁴
| Princip | Hvornår beskattes gevinsten? | Typisk eksempel |
|---|---|---|
| Realisationsbeskatning | Kursgevinsten beskattes, når du sælger. Udbytte beskattes særskilt. | Enkeltaktier i et almindeligt depot. |
| Lagerbeskatning | Årets afkast beskattes, herunder urealiserede værdistigninger. | Aktiesparekontoen og værdipapirer, der er omfattet af lagerprincippet. |
Reglerne for fradrag og modregning af tab afhænger også af kontoen og værdipapirets skattemæssige klassifikation.² ⁴
Når du udvider din investering i aktier til internationale børser, som for eksempel de amerikanske, britiske eller tyske markeder, opstår der ofte et behov for valutaveksling. Mange handelsplatforme og finansielle udbydere kan opkræve et valutatillæg eller anvende deres egen specifikke vekselkurs, når du køber eller sælger værdipapirer i en anden valuta. Du kan med fordel verificere disse gebyrer og kurser hos din egen udbyder, da de kan variere.
Du kan også læse om Wise Stocks og hvem der kan bruge det, hvis du vil undersøge muligheden for at investere gennem en fond hos Wise.

Med Wise Stocks kan du investere gennem din Wise-konto uden selv at skulle udvælge og købe enkelte aktier. Dine penge investeres i iShares World Equity Index Fund, som forvaltes af BlackRock og følger MSCI World-indekset. Det giver dig adgang til nogle af verdens største virksomheder på tværs af udviklede markeder.
Wise Stocks er en mulighed for dig, der ønsker at investere langsigtet og er indstillet på, at værdien kan svinge undervejs. Spredning af investeringen fjerner ikke risikoen for tab.
Du kan miste penge på din investering. Afkast er ikke garanteret.
En essentiel grundsten i enhver investering i aktier er en fornuftig håndtering af risiko. Finanstilsynet fremhæver ofte vigtigheden af diversificering, hvilket i praksis betyder, at du spreder dine investeringer over flere forskellige aktiver, sektorer og geografiske markeder.¹
Lægger du hele din opsparing i én specifik aktie, påtager du dig en betydelig selskabsspecifik risiko. Hvis den specifikke virksomhed oplever modgang, rammes hele din formue. Investerer du derimod bredt gennem globale indeksfonde eller ETF'er, fordeles din risiko ofte over hundreder eller tusinder af forskellige selskaber. Derved minimerer du konsekvensen af, at et enkeltstående selskab skulle opleve kursfald.¹
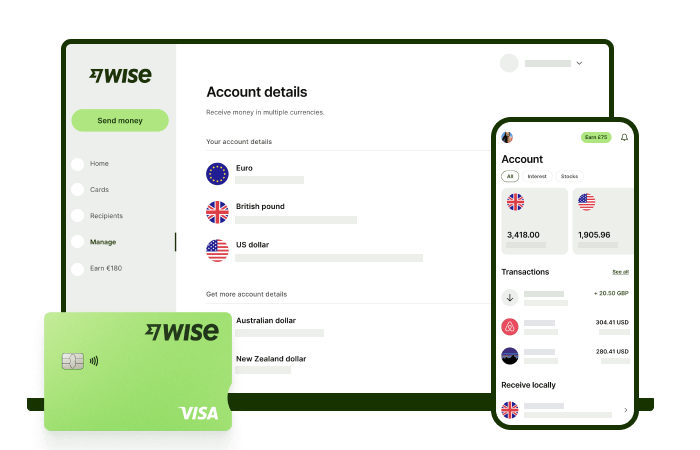
Har du også brug for at betale eller modtage penge i andre valutaer i hverdagen? Se, hvad en almindelig Wise-konto tilbyder, og sammenlign gebyrerne for de betalinger, du har brug for.
Saml dine valutaer, og få styr på dine betalinger med en Wise-konto:
Hæver du mere end den månedlige grænse, betaler du 2.69% af beløbet over grænsen. Der kan desuden være gebyrer for valutaveksling og for brug af pengeautomaten.
Indskudsloftet på en dansk aktiesparekonto er i 2026 fastsat til 174.200 kr.³ Muligheden for at indbetale beregnes med udgangspunkt i værdien den 31. december 2025 og årets nettoindskud. Kursstigninger over loftet kræver ikke i sig selv, at du sælger.⁴
På et almindeligt åbent depot beskattes aktieindkomst med 27 % op til progressionsgrænsen på 79.400 kr. i 2026 (158.800 kr. samlet for ægtefæller).² ³ Al aktieindkomst derover beskattes med 42 %.² ³ Vælger du en aktiesparekonto, er skattesatsen fast på 17 %.²
Ja, hvis du benytter en dansk handelsplatform eller bank (f.eks. Nordnet, Saxo Bank eller Danske Bank), indberettes dine gennemførte køb, salg og modtagne udbytter som udgangspunkt automatisk til Skattestyrelsen.² Benytter du en udenlandsk platform, bør du selv sikre, at tallene oplyses korrekt på din årsopgørelse.
Renters rente-effekten indebærer, at du geninvesterer dit afkast løbende, så du i de efterfølgende år tjener afkast af både dit oprindelige indskud og dit tidligere optjente afkast. Over en årrække på for eksempel 10 til 20 år kan denne effekt accelerere formuevæksten særdeles markant.
Investering i aktier kræver, at du forstår risikoen, omkostningerne og skatten. Vælg en tidshorisont og en fordeling af investeringerne, der passer til din økonomi, og sammenlign udbydernes vilkår.² ³
Husk altid at undersøge og verificere alle relevante gebyrer, kurtagesatser og valutatillæg hos din udvalgte udbyder, før du udfører dine handler. For internationale dispositioner og håndtering af flere valutaer på en og samme tid, kan Wise give dig gennemsigtighed med veksling til middelkursen, så du ved præcis, hvad du betaler.
Sources checked on 03.07.2026
*Se Vilkår for anvendelse og produkttilgængelighed for din region eller besøg Wise gebyrer og priser for at få de seneste priser og gebyroplysninger.
Denne meddelelse er til generelle informationsformål og udgør ikke juridiske, skattemæssige eller anden professionel rådgivning fra Wise Payments Limited eller dets datterselskaber og dets tilknyttede selskaber, og det er ikke tænkt som en erstatning for at få rådgivning fra en finansiel rådgiver eller nogen anden fagperson.
Vi afgiver ingen erklæringer, garantier eller garantier, hvad enten det er udtrykt eller underforstået, at indholdet i meddelelsen er nøjagtigt, fuldstændigt eller opdateret.
Læs om aktiesparekonto i Danmark, hvordan den fungerer, og hvad du bør undersøge om skat, investeringer, omkostninger og valg af udbyder.


