

注意事項:Wiseの「メインアカウント」の名称は、お住まいの地域によって異なる場合があります。ご利用の地域での正確な名称は、アカウントまたはアプリ上で直接ご確認ください。
利用可能な国と地域
ヨーロッパ、オーストラリア、ブラジル、イギリスにお住まいの場合
Wiseの利息付きファンドでは、お客様の資金は政府保証付きの資産で保持されます。銀行ではなく、政府が資金を安全に守っているとお考えください。さらに、政府が支払う利息はお客様に還元されます。すべての通貨が政府による返済保証に裏打ちされているため、お客様の資金は極めて安全性の高い資産で保有されます。
仕組み
Wiseの利息付きファンドを利用すると、お客様の資金は短期国債で運用されます。国債を保有することは、実質的に政府に資金を貸し出すことを意味します。政府は学校や病院の建設などの目的で資金を借り入れ、その見返りとして、短期間ののちに利息を含めた全額を返済することを約束します。この利息がお客様に還元されます。Wiseの利息付きファンドで保有されるすべての資産は、最終的に政府の返済保証によって裏付けられています。
Wiseの利息付きファンドでは、お客様が債券を直接購入するのではなく、多くの投資家の資金をまとめた「ファンド」という仕組みで資産を保有します。プロのファンドマネージャーがお客様に代わって、政府保証のある短期国債などに限定して投資を行います。
政府保証が重要である理由は何ですか?
銀行が個人や企業に資金を貸し出す場合、常に債務不履行のリスクが伴います。しかし、国家が破綻する可能性は極めて低く、特に米国、英国、オーストラリアなどの政府においてはその傾向が顕著です。政府は自国通貨の発行権を持ち、増税や通貨発行によって債務を返済する能力があるためです。
米ドルを保有する最も安全な場所は連邦準備制度、英ポンドはイングランド銀行です。これらの中央銀行は通貨の発行主体ですが、通常、個人や企業から直接預金を受け入れることはありません。Wiseの利息付きファンドは、中央銀行に直接資金を預ける環境に限りなく近づけ、その金利をお客様に還元するように設計されています。
金利とは何ですか?また、Wiseの利息付きファンドでどのくらい利息を得られますか?
金利は、住宅ローンの支払いや預金で得られる利息など、さまざまなものに影響します。金利が高いと借入時の金利(例:住宅ローン)は上昇しますが、同時にアカウントに保有している資金から得られる利息も増えます。
各国の中央銀行は、インフレを抑え、経済を健全に保つために、自国通貨の基準金利を設定します。金利は、お金を借りる際のコストを決めると同時に、お金を貸すことで得られる利息の水準も決定します。このため、中央銀行の金利は、Wiseの利息付きファンドで得られる利息にも影響します。
Wiseの利息付きファンドは政府保証の短期債に投資しているため、得られる利息は中央銀行の基準金利に非常に近い水準となります。一般的な銀行口座では中央銀行の金利に比べて利回りが低くなることが多いのに対し、より高い利息が期待できます。これは、銀行が得た利息を十分に還元しない傾向があるためです。
以下は、Wiseおよびファンドマネージャーの手数料控除後におけるGBP建て利息付きファンドの利回りと、イングランド銀行の基準金利との比較です。
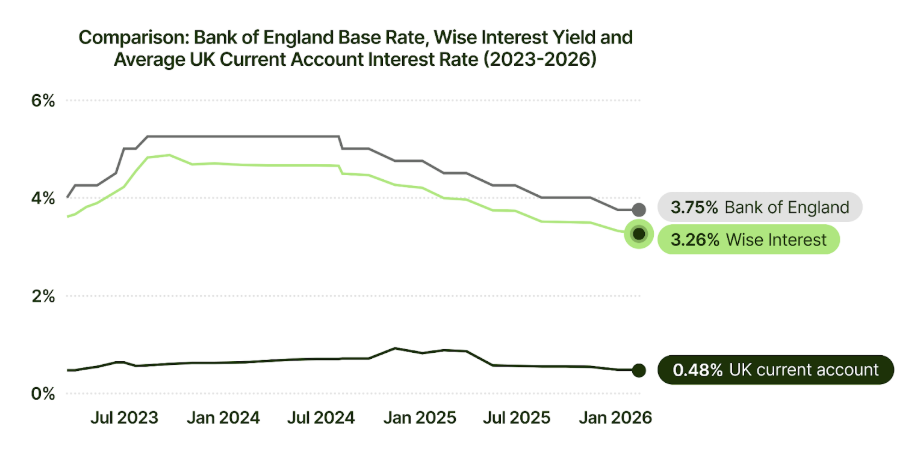
このグラフは、イングランド銀行のベースレート、BlackRock ICS Sterling Government Liquidity Fund(Wise利息付きファンドGBPの運用対象)、および英国の銀行におけるポンド建て加重平均金利(月次平均)の過去の実績を示しています。過去の実績は将来の成果を保証するものではありません。
Wiseの利息付きファンドは預金口座とどう違いますか
銀行口座に資金を預けるということは、銀行にお金を貸すことを意味します。銀行は預かった資金をもとに新たな資金を創出し、個人や企業への融資に充てます。リスクとしては、借り手が債務を返済しない、または多くの人が同時に預金の払い戻しを求める可能性があります。これは「取り付け騒ぎ」と呼ばれます。銀行に預けた資金の安全性を確保するため、政府は銀行が破綻した場合に介入する仕組みを設けていますが、その保護は一定額までに限られます。例えば英国では、FSCSにより顧客1人あたり最大120,000 GBPまでの預金が保護されます。
Wiseの利息付きファンドでは、実質的に資金は政府に貸し付けられているのと同様の状態になります。保有額にかかわらず、政府は借り入れた資金と利息の返済を約束しています。この政府保証により、銀行のように預金保険に直接依存する必要はありません。ただし、「取り付け騒ぎ」に似た状況として、多くの個人や企業が同時に資金の引き出しを求める可能性はごくまれにあります。その場合、一時的に資金へのアクセスが制限されることがあります。
ご存じでしたか?イギリスの銀行は、イングランド銀行の準備預金口座に6,000億ポンド以上を保有しており、その資金に対してベンチマーク金利(本稿執筆時点で3.75%)を受け取っています。
預け入れた金額より少ない金額しか戻らないことはありますか?
Wiseの利息付きファンドは、資金の価値を維持し、減少しないよう設計されています。ただし、どのような投資でも、たとえ可能性が低くてもリスクは考慮する必要があります。
想定されるリスクとしては、資産を保証している政府が破綻し、債務を返済できなくなる場合があります。例えば英国政府が債務不履行に陥った場合、GBPの利息付きファンド残高はリスクにさらされます。ただし、政府は増税や通貨発行によって債務を返済できるため、この可能性は極めて低いと考えられます。
また、中央銀行が金利をゼロ近辺またはマイナスに引き下げる可能性もあります。この場合、利息付きファンドに資金を保有し続けると、マイナスの利回りとなり、元本割れが生じる可能性があります。これは世界的な金融危機など、極端な状況で起こる可能性が高いものです。
まとめ:利息付きファンドで保有される資金は、政府保証の資産で裏付けられているため、非常に安全と考えられます。資金の価値が下がる可能性は極めて低く、通常は国家の破綻(例:英国が債務を返済しない)といった極端な事象が発生した場合に限られます。
資金の保有には、その方法や場所に応じて常にリスクが伴います。銀行に預けている場合でも、資金はインフレの影響を受け、また預金保護は一定額までに限られます。
技術的な詳細
Wiseの利息付きファンドの原資となるファンドは、公的債務型・定額基準価額(CNAV)マネー・マーケット・ファンドと呼ばれます。当該ファンドは、政府が発行または保証するマネー・マーケット商品(短期満期の債券)に純資産の大部分を投資します。また、逆レポ取引(主に翌日物の、政府債を担保とする銀行または政府への超短期貸付)に投資する場合もあります。これは、万一銀行が返済不能となった場合でも、当該ファンドが政府債を保有し続けることを意味します。さらに、資産の一部を現金として保有する場合もあります。
まとめ:利息付きファンドでは、資金は政府保証の資産で運用されます。これは実質的にお金を貸す仕組みであり、借り手が支払う利息が投資家に還元されます。すべての貸付は、最終的に政府の返済保証によって裏付けられています。
シンガポールにお住まいの場合
Wiseの利息付きファンドでは、安定性と流動性を重視して選定された高品質の短期資産からなる分散ポートフォリオで資金を保有します。これには、銀行預金、短期国債、高い信用格付けを有する大企業が発行する短期債券が含まれます。わずかなリスクを取る代わりに、適用される中央銀行の金利に連動してリターンの向上が見込めます。
仕組み
Wiseの利息付きファンドを利用すると、資金は銀行預金および政府や高い信用格付けを有する大企業への短期貸付で運用されます。これらの貸付は「短期債券」と呼ばれます。見返りとして、政府または企業は、短期間の後に借入元本に利息を上乗せして全額返済することを約束します。その利息がお客様に還元されます。
Wiseの利息付きファンドでは、お客様が債券を直接購入するのではなく、多くの投資家の資金をまとめた「ファンド」という仕組みで資金を保有します。プロのファンドマネージャーがグループを代表して、高品質の短期資産へ分散投資を行います。
金利とは何ですか?また、Wiseの利息付きファンドでどのくらい利息を得られますか?
金利は、住宅ローンの支払いや預金で得られる利息など、さまざまなものに影響します。金利が高いと借入時の金利(例:住宅ローン)は上昇しますが、同時にアカウントに保有している資金から得られる利息も増えます。
各国の中央銀行は、インフレを抑え、経済を健全に保つために、自国通貨の基準金利を設定します。金利は、お金を借りる際のコストを決めると同時に、お金を貸すことで得られる利息の水準も決定します。このため、中央銀行の金利は、Wiseの利息付きファンドで得られる利息にも影響します。
Wiseの利息付きファンドは、政府および大企業への短期貸付に投資しているため、得られる利息は中央銀行の基準金利に非常に近い水準になります。一般的な銀行口座では中央銀行の金利に比べて利回りが低くなることが多いのに対し、より高い利息が期待できます。これは、銀行が得た利息を十分に還元しない傾向があるためです。
Wiseの利息付きファンドは預金口座とどう違いますか
銀行口座に資金を預けるということは、実質的に銀行にお金を貸すことを意味します。銀行は預かった資金をもとに新たな資金を創出し、個人や企業への融資に充てます。リスクとしては、借り手が債務を返済しない、または多くの人が同時に預金の払い戻しを求める可能性があります。これは「取り付け騒ぎ」と呼ばれます。銀行に預けた資金の安全性を確保するため、政府は銀行が破綻した場合に介入する仕組みを設けていますが、その保護は一定額までに限られます。例えばシンガポールでは、シンガポール預金保険公社(SDIC)が、銀行に預けられた資金を顧客1人あたり最大100,000シンガポールドルまで保護します。
Wiseの利息付きファンドでは、実質的に政府や高格付けの大企業にお金を貸すことになります。ファンドは高格付けの大企業の中でも最大規模の企業にのみ貸し付けますが、一部の企業が債務を返済しないというわずかなリスクはあります。ファンドは貸付先を幅広い企業に分散することで、特定の1社に「全面的に依存」しないようにしており、仮に1社に問題が生じてもファンド全体への影響を最小限に抑えます。ファンドはまた、複数の銀行に分散した預金を保有する場合があります。
預け入れた金額より少ない金額しか戻らないことはありますか?
このファンドは低リスクとみなされていますが、お客様の資金価値が下落する可能性がわずかにあります。わずかなリスクを引き受ける代わりに、適用される中央銀行の金利に連動して、より高いリターンを得られます。
要約: 利息付きファンドで保有される資金は、政府への短期貸付、高い信用格付けを有する大企業への短期貸付、ならびに銀行での預金のみに配分されているため、低リスクとみなされます。わずかなリスクを引き受ける代わりに、適用される中央銀行の金利に連動して、より高いリターンを得られます。
技術的な詳細
Wiseの利息付きファンドを保有するファンドの種類は、SGD Money Market Fundであり、MASが発行するマネーマーケットファンド向け投資ガイドラインの対象です。当該ファンドは、政府証券、銀行債務、コマーシャルペーパーおよびその他の短期債務を含む高品質の短期金融市場商品、高品質の証券化商品および資産担保コマーシャルペーパー、預金、ならびにリバースレポ取引など、短期の多様な商品に投資します。